Moin zusammen, diesen Monat hätten meine größten Dividendenzahler problemlos gemeinsam in einem Hafen Platz gefunden. Die ersten fünf Plätze sind nämlich komplett an Reedereien gegangen. Und die haben ordentlich abgeliefert, denn insgesamt sind durch die Dividenden im September 2026 7.331,13 € auf meinen Konten angekommen.
Damit hat sich auch die Jahressumme noch einmal kräftig nach oben bewegt. Bis Ende September sind nun rund 29.046 € zusammengekommen. Solche Monate machen natürlich Spaß, auch wenn gerade beim Shipping die nächste Ausschüttung wieder ganz anders aussehen kann.
Bei den fünf Unternehmen lohnt sich deshalb ein genauerer Blick darauf, woher das Geld gekommen ist und wie viel davon jeweils weitergereicht worden ist. Anschließend gibt es wie gewohnt die neuen Dividendenerhöhungen, variablen Anpassungen und Sonderdividenden meiner Depotwerte. Dafür zählt ausschließlich, was im September erklärt beziehungsweise endgültig beschlossen worden ist.
Viel Spaß beim Lesen!
Invest Diversified EXKLUSIV
Noch mehr Einblicke auf Patreon
Wer noch etwas tiefer einsteigen möchte, findet mich inzwischen auch auf Patreon. Dort teile ich zusätzliche Inhalte rund um mein Depot, meine Investments und meinen Cashflow, die über den kostenlosen Newsletter und die regulären Blogbeiträge hinausgehen. Mit einer Mitgliedschaft erhaltet ihr nicht nur weitere Einblicke, sondern unterstützt gleichzeitig meine Arbeit am Blog, Newsletter und den übrigen Inhalten. Schaut gerne einmal vorbei und entscheidet selbst, ob das Angebot zu euch passt. Die Teilnehmeranzahl ist begrenzt!
Dividenden im September 2026
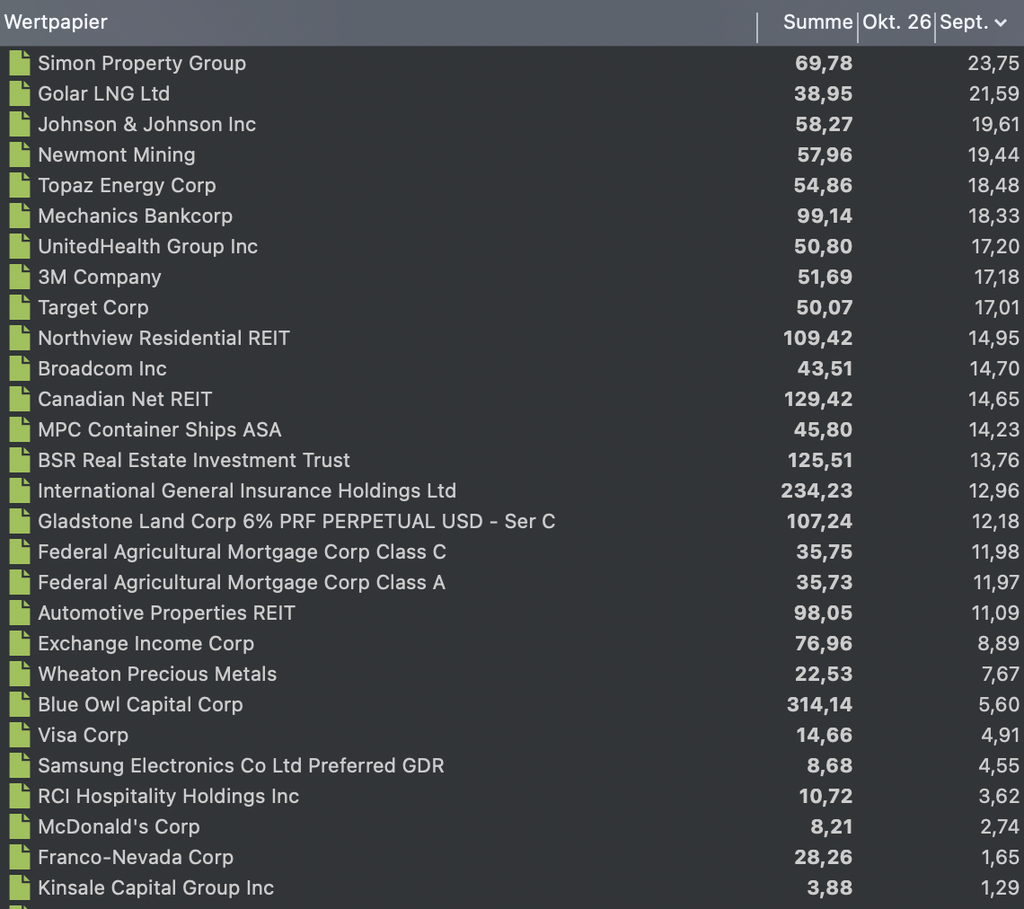
Die Zahlungseingänge aus meinen verschiedenen Depots erfasse ich weiterhin in Portfolio Performance. Für den September stehen dort insgesamt 7.331,13 € an Ausschüttungen. Gegenüber den 4.113,66 € im August entspricht das einem Plus von rund 78,2 %.
Allein meine fünf größten Zahler haben 4.969,97 € beigesteuert, also rund 67,8 % der gesamten Monatseinnahmen. Das zeigt ganz gut, wie stark einzelne Branchen einen Dividendenmonat prägen können. Fünf verschiedene Aktien bedeuten eben noch lange nicht, dass dahinter auch fünf voneinander unabhängige Einnahmequellen stehen.
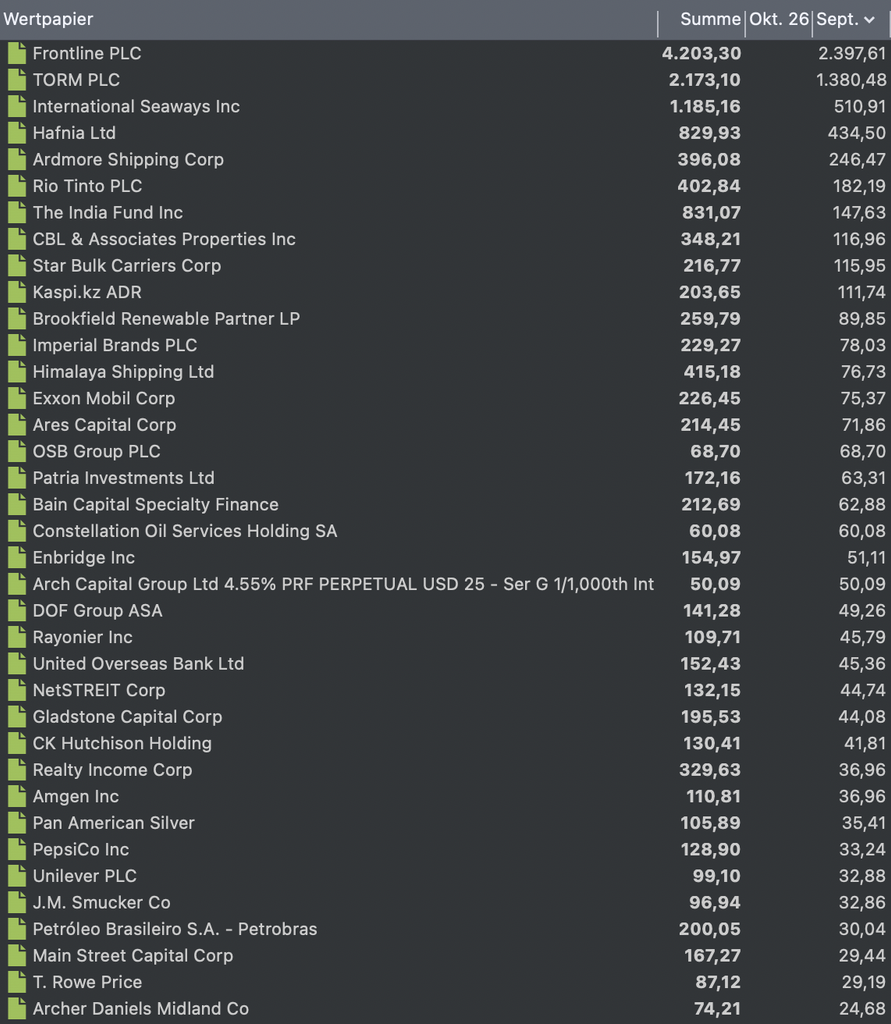
- Frontline PLC (FRO)
Mit 2.397,61 € ist Frontline im September ziemlich deutlich auf dem ersten Platz gelandet. Allein dieser Zahlungseingang ist höher gewesen als beispielsweise meine gesamten Ausschüttungen im Juli. Nun hat hier allerdings nicht nur das laufende Geschäft geholfen.
Zusätzlich zur Quartalsdividende von 2,61 USD hat Frontline eine Sonderdividende von 0,80 USD je Aktie beschlossen. Grund war der abgeschlossene Verkauf von zwei VLCCs. Beide Beträge sind für den 28. September zur Auszahlung vorgesehen gewesen, wodurch insgesamt 3,41 USD je Aktie zusammengekommen sind.
Auch operativ hat Frontline ein außergewöhnliches Quartal hingelegt. Der bereinigte Gewinn im zweiten Quartal hat 580,2 Millionen USD bzw. 2,61 USD je Aktie erreicht. Die reguläre Ausschüttung hat damit dem bereinigten Quartalsgewinn entsprochen. Bei den großen VLCC-Rohöltankern hat die durchschnittliche Spot-TCE-Rate bei 152.700 USD pro Tag gelegen. Diese Kennzahl zeigt vereinfacht die Einnahmen nach den direkten Reisekosten, bevor unter anderem Schiffsbetrieb und Finanzierung bezahlt werden.
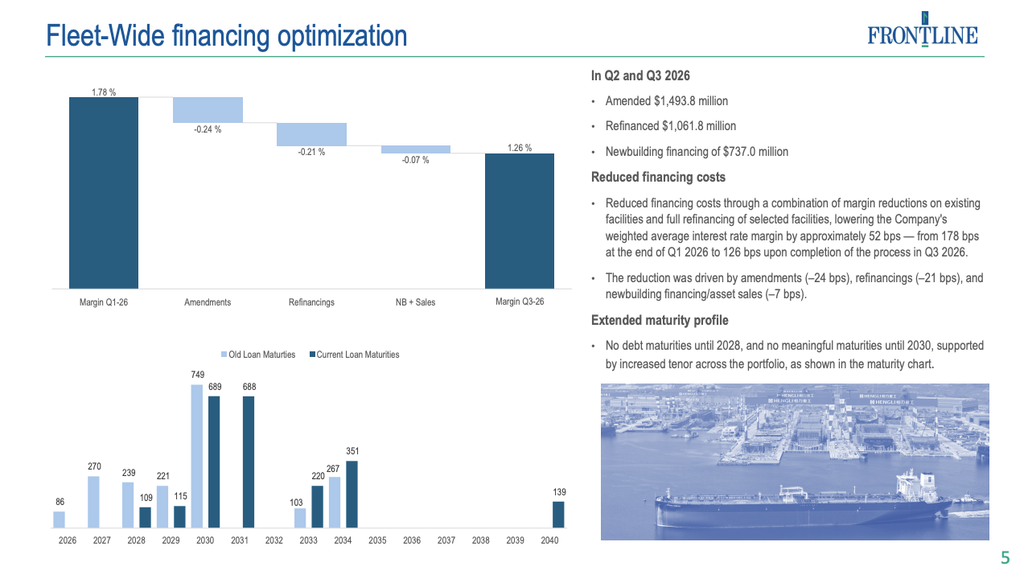
Interessant finde ich außerdem die Refinanzierung. Frontline hat den durchschnittlichen Zinsaufschlag seiner Finanzierungen von 1,78 auf 1,26 Prozentpunkte reduzieren können. Das senkt die Finanzierungskosten auch dann, wenn sich die Frachtraten wieder normalisieren, was irgendwann definitiv der Fall sein wird. Was wir gerade im Sektor erleben ist einzigartig und mMn einmalig!
Für die Bewertung würde ich trotzdem weder die 3,41 USD Ausschüttung noch den starken Quartalsgewinn einfach vervierfachen. Der Verkaufserlös ist einmalig und das operative Ergebnis hängt stark am Tankermarkt. Mir gefällt, dass Frontline die gute Phase für Ausschüttungen und günstigere Finanzierungen genutzt hat. Eine dauerhaft gleich hohe Dividende lässt sich daraus natürlich aber nicht ableiten.
- TORM plc (TRMD)
Auf Platz zwei folgt TORM mit 1.380,48 €. Hier geht es v. a. um Product Tanker, die beispielsweise Diesel oder andere raffinierte Ölprodukte transportieren. Für das Geschäft zählt deshalb auch, wo Raffinerien stehen (und wo nicht mehr haha) und welche Strecken die fertigen Products bis zu ihren Abnehmern zurücklegen müssen.
Die Zahlen zum zweiten Quartal sind entsprechend kräftig ausgefallen. TORM hat einen Nettogewinn von 338 Millionen USD erzielt. Die durchschnittliche TCE-Rate der Flotte hat 59.301 USD pro Tag erreicht, nachdem es im Vorjahresquartal 26.672 USD gewesen sind. Von diesem starken Geschäft haben die Aktionäre über eine Dividende von 2,40 USD je Aktie profitiert, die am 24. September ausgezahlt worden ist.
Die Ausschüttung hat rund 73 % des Quartalsgewinns entsprochen. Das ist allerdings keine dauerhaft festgeschriebene Quote. TORM orientiert sich bei seiner Dividendenpolitik an der überschüssigen Liquidität, nachdem unter anderem die Größe der Flotte, künftige Verpflichtungen und die Einschätzung des Managements berücksichtigt worden sind.
Als Bewertungsmaßstab finde ich daneben den NAV interessant. Zum 30. Juni hat TORM einen NAV von 36,50 USD je Aktie ausgewiesen. Dabei werden die Schiffe zu geschätzten Marktwerten angesetzt und die übrigen Vermögenswerte sowie Verbindlichkeiten berücksichtigt. Ein exzellentes Management-Team wird häufig mit einem entsprechenden Premium auf den NAV „belohnt“.
Ein Kurs unter diesem Wert kann spannend sein, ist aber nicht automatisch ein Schnäppchen. Schiffspreise können ebenso fallen wie Frachtraten und das auch noch von heute auf morgen. Außerdem bezieht sich der NAV auf einen bestimmten Stichtag und verändert sich unter anderem durch Gewinne und Ausschüttungen. Für mich gehört deshalb immer die Frage dazu, welcher Teil des starken Ergebnisses auch in einem schwächeren Markt noch übrig bleiben würde.
- International Seaways (INSW)
International Seaways hat mir im September 510,91 € eingebracht. Das Unternehmen ist sowohl bei, Transport von Rohöl als auch von Products unterwegs. Was mich neben der Ausschüttung interessiert, ist der finanzielle Spielraum, den sich INSW inzwischen erarbeitet hat.
Zum Ende des zweiten Quartals hat die verfügbare Liquidität rund 935 Millionen USD betragen. Davon sind 409 Millionen USD auf liquide Mittel einschließlich kurzfristiger Anlagen entfallen. Die übrigen 526 Millionen USD sind noch nicht abgerufene Kreditlinien gewesen. Das ist ein wichtiger Unterschied, denn eine Kreditlinie muss bei Nutzung natürlich auch wieder bedient werden.
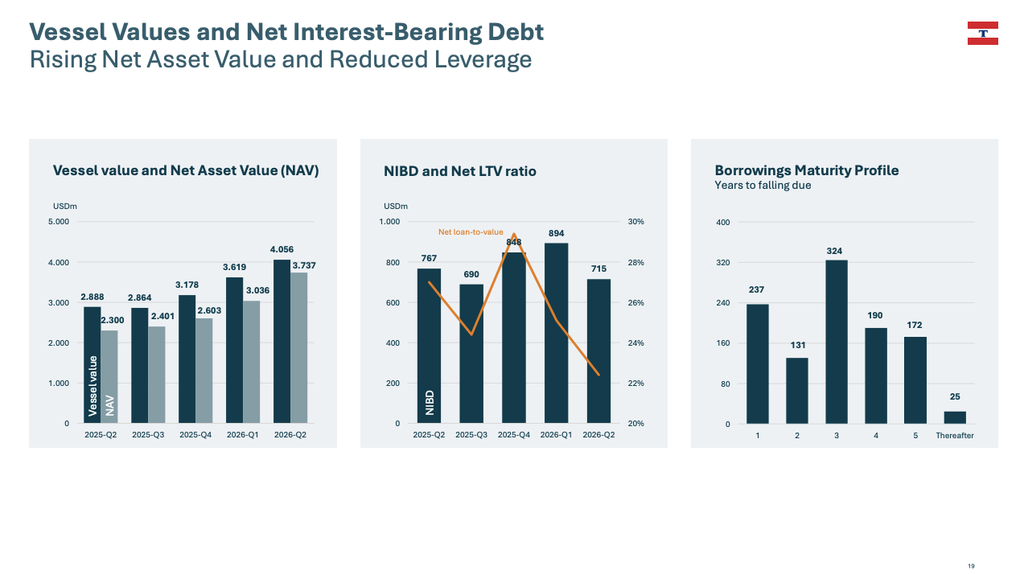
Die Net LTV (Loan-to-value) Quote liegt mittlerweile bei nur noch rund 6 %. Sie setzt die Nettoverschuldung ins Verhältnis zum Wert der Flotte. Für mich ist das gerade in einer zyklischen Branche eine hilfreiche Kennzahl, weil sie zeigt, wie viel finanzieller Puffer gegenüber den Vermögenswerten vorhanden ist.
In Q2 hat INSW einen Nettogewinn von 295 Millionen USD und einen freien Cashflow von 261 Millionen USD erwirtschaftet. Die gesamte Quartalsausschüttung ist auf 5,05 USD je Aktie gestiegen und am 24. September gezahlt worden.
Parallel hat das Management vier weitere LR1 Newbuilds für insgesamt 244 Millionen USD in Auftrag gegeben, deren Auslieferung für 2028 erwartet wird. Hier fließt also auch Geld in die zukünftige Flotte. Mir gefällt diese Kombination aus Ausschüttungen, überschaubarer Nettoverschuldung und gezielten Investitionen. Entscheidend bleibt aber, zu welchen Preisen neue Schiffe gekauft werden und was sie später verdienen (können). Eine gute Bilanz erleichtert es definitiv, schwächere Phasen zu überstehen, sie verhindert diese Phasen aber nicht.
- Hafnia (HAFNIA.OL)
Von Hafnia sind 434,50 € auf meinem Konto angekommen. Der Betreiber von Product Tankern ist ein gutes Beispiel dafür, dass eine höhere Dividende nicht nur vom Gewinn abhängen muss. Auch die Verschuldung spielt hier direkt in die Ausschüttungspolitik hinein.
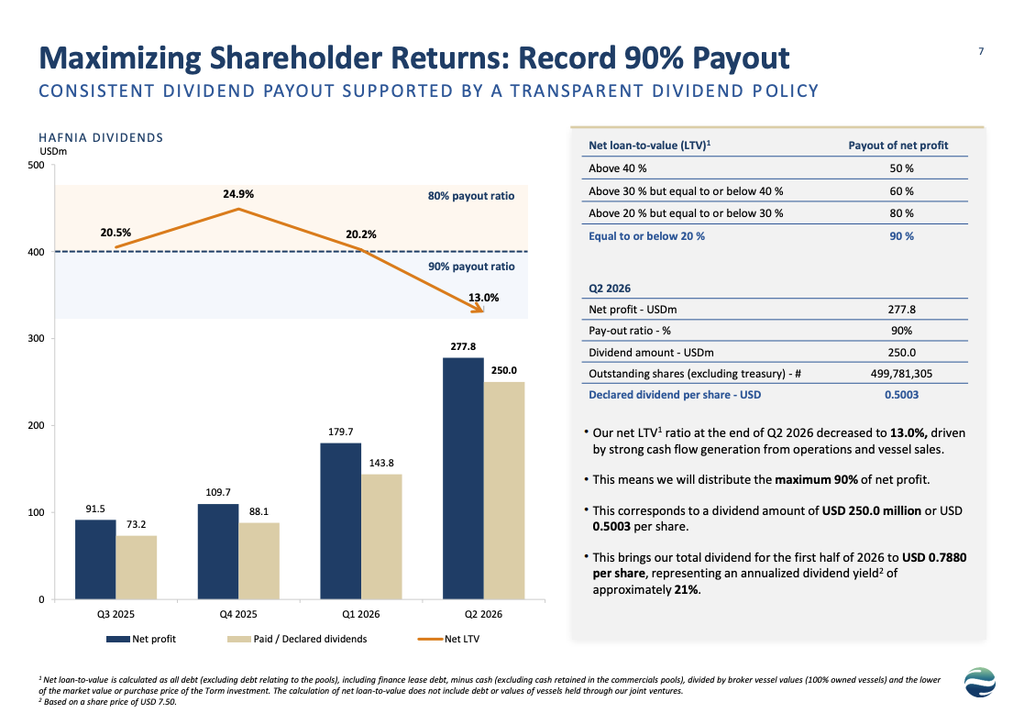
Die Net LTV Quote ist zum Ende des zweiten Quartals von zuvor 20,2 % auf 13,0 % gesunken. Damit hat Hafnia die Schwelle für die höchste Ausschüttungsstufe erreicht und 90 % des Quartalsgewinns für die Dividende vorgesehen. Bei 277,8 Millionen USD Nettogewinn hat das zu einer Ausschüttung von 0,5003 USD je Aktie geführt.
Die Mechanik finde ich nachvollziehbar. Wenn die Bilanz genügend Spielraum bietet, kann mehr Geld an die Aktionäre fließen. Umgekehrt kann eine höhere Verschuldung aber auch dann auf die Ausschüttungsquote drücken, wenn das Unternehmen weiterhin Gewinne erzielt. Die 90 % sind also kein unveränderliches Versprechen.
Eine Besonderheit im Depot ist die Beteiligung an TORM. Hafnia hat zum Quartalsende 13,97 % an dem Unternehmen gehalten, die in meiner September-Auswertung bereits auf Platz zwei stehen. Über Hafnia bin ich damit zusätzlich indirekt an TORM beteiligt und ich gehe davon aus, dass Hafnia TORM irgendwann übernehmen wird. Die Frage ist nur wann.
Der ausgewiesene NAV hat zum 30. Juni bei 8,89 USD je Aktie gelegen. Auch hier hängen die zugrunde liegenden Schiffswerte am Markt. Ich würde einen möglichen Abschlag deshalb zusammen mit der Verschuldung und den künftigen Investitionen betrachten. Die hohe Ausschüttung ist erfreulich, für die Qualität des Investments zählt aber ebenso, wie Hafnia durch eine weniger lukrative Phase kommen würde.
- Ardmore Shipping (ASC)
Den Abschluss der Top 5 bildet Ardmore Shipping mit 246,47 €. Auch hier sind Tanker unterwegs, wobei Ardmore neben raffinierten Ölprodukten unter anderem Chemikalien transportiert. Bei der jüngsten Dividende lohnt sich vor allem der Unterschied zwischen ausgewiesenem und bereinigtem Gewinn.
Im zweiten Quartal hat Ardmore 60,5 Millionen USD Nettogewinn beziehungsweise 1,48 USD je Aktie erzielt. Darin versteckt sich allerdings ein Gewinn von 12,2 Millionen USD aus dem Verkauf der Ardmore Engineer. Nach dieser Bereinigung sind 48,3 Millionen USD beziehungsweise 1,18 USD je Aktie übrig geblieben.
Für die Dividende ist der bereinigte Wert maßgeblich gewesen. Ardmore hat entsprechend seiner variablen Ausschüttungspolitik rund zwei Drittel davon weitergereicht und 0,79 USD je Aktie gezahlt. Der Beschluss ist bereits am 29. Juli erfolgt, das Geld ist am 15. September ausgezahlt worden.
Für mich zeigt das ganz gut, warum Kennzahlen wie das (niedrige) KGV allein beim Shipping wenig aussagt und daher vermutlich zu vernachlässigen ist. Wenn ein Schiffsverkauf den Gewinn erhöht, kann die Aktie rechnerisch günstiger erscheinen, ohne dass sich die laufenden Einnahmen entsprechend verbessert haben. Bei Ardmore lässt sich dieser Effekt diesmal ziemlich sauber nachvollziehen.
Daneben investiert das Unternehmen in die Flotte. Ende August hat Ardmore Optionen für zwei weitere Neubauten ausgeübt, womit sich die Bestellung auf sechs Produkt- und Chemikalientanker mit jeweils 40.500 Tonnen Tragfähigkeit erhöht hat. Die Auslieferungen sollen ab Ende 2028 beginnen. Das eröffnet langfristige Möglichkeiten, bindet aber auch Kapital. Für die nächsten Jahre behalte ich deshalb im Blick, wie gut Ausschüttungen, Neubauzahlungen und operative Einnahmen zusammenpassen.
Daneben hat es noch viele weitere, kleinere Ausschüttungen gegeben, die ihr in den Screenshots oben sehen könnt.
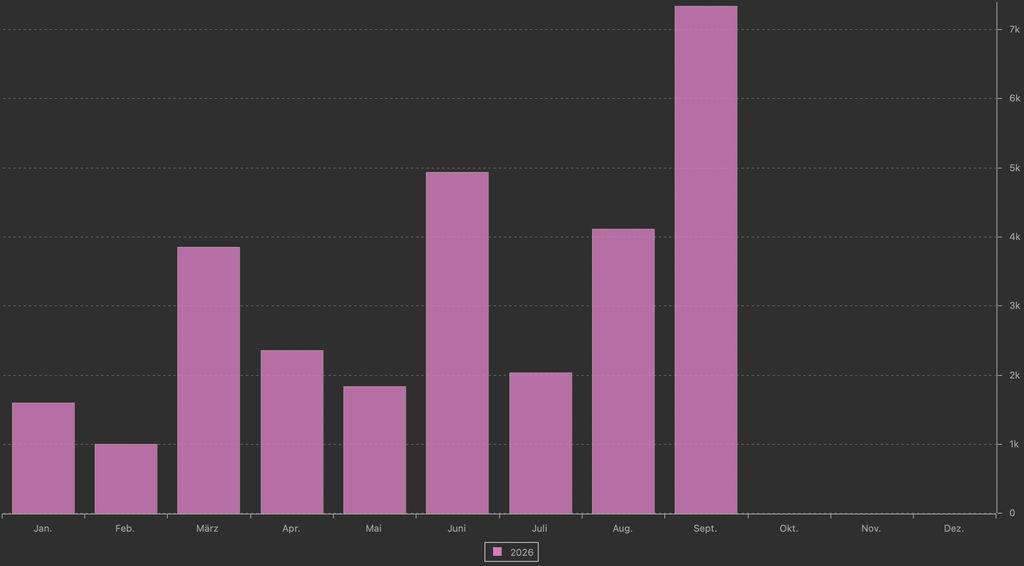
In den ersten neun Monaten sind damit bereits rund 29.046 € an Dividenden zusammengekommen. Auf den Monat umgerechnet sind das etwa 3.227 €. Die tatsächlichen Zahlungseingänge verteilen sich natürlich deutlich ungleichmäßiger, wie der September ja ziemlich eindrucksvoll gezeigt hat.
Für eine bessere Einordnung findet ihr weitere Infos zum aktuellen Marktwert der Top 5 Werte in meinem Depot bei DivvyDiary* (Stand 30.09.2026).
Reguläre Dividendenerhöhungen im September
- VICI Properties erhöht seine Quartalsdividende von 0,45 USD auf 0,46 USD je Aktie (+2,2 %)
- Realty Income erhöht seine Monatsdividende von 0,2710 USD auf 0,2715 USD je Aktie (+0,2 %)
- Kaspi.kz erhöht seine Quartalsdividende von 850 KZT auf 1.000 KZT je Aktie bzw. ADS (+17,6 %)
- W. P. Carey erhöht seine Quartalsdividende von 0,94 USD auf 0,95 USD je Aktie (+1,1 %)
Variable Dividendenanpassungen im September
- Sibanye-Stillwater erhöht seine variable Halbjahresausschüttung gegenüber der zuletzt erklärten Schlussdividende von 1,31 ZAR auf 2,01 ZAR je Stammaktie (+53,4 %). Ein ADR entspricht vier Stammaktien, womit sich vor Währungsumrechnung 8,04 ZAR je ADR ergeben.
- Himalaya Shipping erhöht seine variable Monatsdividende von 0,22 USD auf 0,25 USD je Aktie (+13,6 %)
Sonderdividenden im September
- Frontline erklärt zusätzlich zur variablen Quartalsdividende eine einmalige Sonderdividende von 0,80 USD je Aktie aus dem Verkauf von zwei VLCCs
- Jumbo beschließt eine außerordentliche Ausschüttung von 1,00 EUR je Aktie aus den Gewinnen des Geschäftsjahres 2025
Cashflow Mosaic Newsletter
Kostenloser Newsletter
Für alle, die neugierig sind, was im Vormonat bei mir in Sachen Cashflow und Investments los gewesen ist, gibt es meinen kostenlosen Cashflow Mosaic Newsletter. Als Abonnenten erfahrt ihr von neuen Blogbeiträgen und bekommt am Monatsanfang, sobald ich alles getrackt habe, Einblicke in meine Einnahmen, Käufe und Verkäufe sowie die Themen, die als Nächstes anstehen.
Hier seht ihr ein Beispiel des Newsletter.
Special Offers
CapTrader + aktien Magazin von TraderFox

Bei meinem Hauptbroker CapTrader gibt es für Neukunden eine coole Aktion. Diese erhalten bei Registrierung über meinem Link* nämlich das aktien Magazin von TraderFox im Gegenwert von 348€ für 12 Monate kostenlos (s. Teilnahmebedingungen)!
SeekingAlpha Premium
Seit Jahren nutze ich Seeking Alpha Premium. Dort habe ich meine gesamten Depotwerte eingepflegt und erhalte dazu Nachrichten, Analysen, Earnings Transcripts (auch als Audio verfügbar) uvm. Seeking Alpha ist zudem ein sehr mächtiger Aktienscreener.
Mit meinem Link* erhaltet ihr Seeking Alpha Premium als neuer Nutzer einen $30 Rabatt auf das Jahresabo! Ihr könnt das ganze auch erst einmal für 7 Tage kostenlos testen.
Infos zu Aktien, P2P uvm. auf Social Media
In eigener Sache möchte ich noch erwähnen, dass ich auf Instagram (investdiversified) und auch X (kaph1016) immer wieder über meine Investments und meinen Cashflow Content teile. Auf Facebook bin ich ebenfalls mit einer Seite vertreten. Weiterhin gibt es auch ein paar Einblicke, wie ich in anderen Bereichen investiert bin. Folgt mir doch einfach!
*Einige Links in meinen Beiträgen sind Affiliate- bzw. Referral-Links. Das bedeutet, ich erhalte einen kleinen Obolus. Für jeden, der diese Links nutzt, entstehen aber keinerlei Kosten oder andere Nachteile. Im Gegenteil, meistens gibt es einen Startbonus oder Cashback. Sofern es möglich ist, verwende ich auch nur die Angebote, bei denen es auch etwas für euch gibt. Wenn ihr diese Links also nutzt, unterstützt ihr meinen Blog und dafür sage ich schon mal im Voraus Danke!