Welcome back zu den Dividenden im August 2026! Im letzten Monat hat mein Depot bei den Ausschüttungen wieder ordentlich zugelegt. Insgesamt sind 4.113,66 € zusammengekommen, womit sich der Betrag gegenüber dem Juli mehr als verdoppelt hat.
Ganz so einfach lässt sich das Ergebnis allerdings nicht fortschreiben, denn ein großer Teil ist auf eine einmalige Kapitalrückführung entfallen.
Auch die Tanker sind wieder weit vorne mit dabei gewesen. Von Netzwerktechnik über Rohöltransporte bis zur Vermögensverwaltung ist dieses Mal also einiges an Dividendenzahlern geboten gewesen.
Neben meinen größten Zahlungseingängen schauen wir uns wie gewohnt an, welche Depotwerte ihre Dividenden erhöht oder gesenkt haben.
Für diese Listen zählt ausschließlich, was im August neu erklärt beziehungsweise endgültig beschlossen worden ist. Wann das Geld ausgezahlt wird, spielt dabei keine Rolle.
Viel Spaß beim Lesen!
Anstehende Events

Dividenden-Offensive 2026
Noch kurz in eigener Sache. Vom 9. bis 11. Oktober 2026 findet die Online-Dividenden-Offensive statt, bei der ich selbst als Referent dabei bin. In meinem Vortrag geht es um Cashflow mit Risikoaufschlag und darum, was Anleger über BDCs wissen müssen. Nach aktuellem Programm bin ich am Sonntag, den 11. Oktober, um 11:30 Uhr dran.
Neben meinem Vortrag gibt es unter anderem Beiträge zu Dividendenaktien, Covered-Call-ETFs und Quellensteuern. Falls ihr nicht live dabei sein könnt, stehen euch die Aufzeichnungen für mindestens drei Monate zur Verfügung.
Mit meinem Gutscheincode invdiv bekommt ihr 20 % Rabatt auf euer Ticket. Gebt den Code einfach bei der Buchung ein. Würde mich freuen, wenn wir uns dort sehen!
*Affiliate Link
Invest Diversified EXKLUSIV
Noch mehr Einblicke auf Patreon
Wer noch etwas tiefer einsteigen möchte, findet mich inzwischen auch auf Patreon. Dort teile ich zusätzliche Inhalte rund um mein Depot, meine Investments und meinen Cashflow, die über den kostenlosen Newsletter und die regulären Blogbeiträge hinausgehen. Mit einer Mitgliedschaft erhaltet ihr nicht nur weitere Einblicke, sondern unterstützt gleichzeitig meine Arbeit am Blog, Newsletter und den übrigen Inhalten. Schaut gerne einmal vorbei und entscheidet selbst, ob das Angebot zu euch passt. Die Teilnehmeranzahl ist begrenzt!
Dividenden im August 2026
Meine tatsächlichen Zahlungseingänge erfasse ich weiterhin in Portfolio Performance. Dort laufen die Beträge aus den einzelnen Depots zusammen, wodurch ich auch Zahlungen in unterschiedlichen Währungen in Euro vergleichen kann.
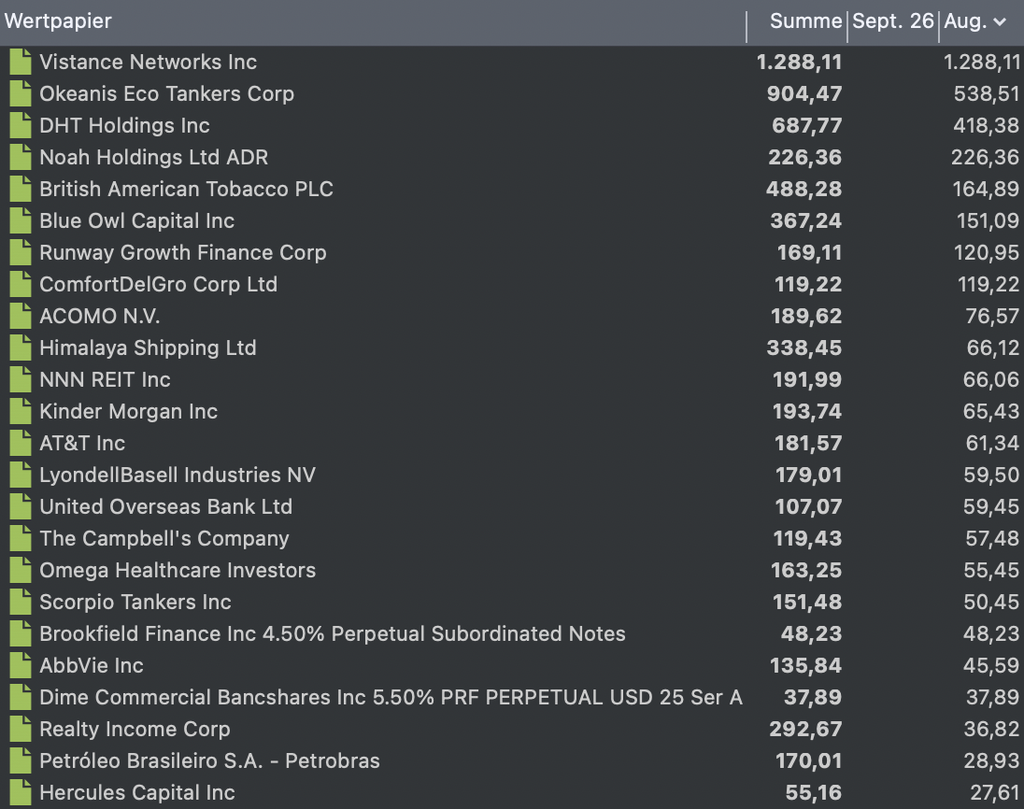
Im August sind so exakt 4.113,66 € an Ausschüttungen zusammengekommen. Gegenüber den 2.038 € im Juli ist das ein Plus von rund 101,8 %. Die einmalige Kapitalrückführung eines Unternehmens ist in dieser Summe enthalten. Ohne diesen Betrag hätten die übrigen Zahlungen 2.825,55 € ausgemacht.
- Vistance Networks (VISN)
Mit 1.288,11 € hat Vistance Networks den August ziemlich deutlich angeführt. Vom US-Unternehmen liegen 300 Aktien in meinem Depot. Wer hier auf eine dauerhaft hohe Dividendenrendite hofft, sollte allerdings genauer hinschauen, denn die Zahlung hat einen ganz anderen Hintergrund.
Vistance hat sein RUCKUS-Geschäft zum 1. Juli für rund 1,85 Milliarden USD an Belden verkauft. Einen Teil des Erlöses hat das Unternehmen anschließend über eine Sonderausschüttung von 5,00 USD je Aktie an die Aktionäre zurückgegeben. Wirtschaftlich handelt es sich damit um eine Kapitalrückführung aus einem Unternehmensverkauf, die man nicht einfach auf die kommenden Jahre hochrechnen kann.
Übrig geblieben ist vor allem das Geschäft von Aurora Networks. Dahinter steckt Technik, mit der Netzbetreiber ihre bestehenden Kabel- und Breitbandnetze modernisieren können. Der spannende Punkt ist dabei, dass höhere Datenraten nicht zwangsläufig einen kompletten Neubau der vorhandenen Infrastruktur erfordern. Vistance verdient also daran, dass die Betreiber aus ihren Netzen mehr herausholen möchten.
Im zweiten Quartal hat der verbliebene Bereich rund 319,6 Millionen USD Umsatz und 45,5 Millionen USD bereinigtes EBITDA erwirtschaftet. Das entspricht einer Marge von gut 14 %. Ganz reibungslos läuft es aber nicht, denn höhere Kosten und Engpässe bei Speicherchips haben die Jahresprognose belastet. Für den Gesamtkonzern hat das Management nun ein bereinigtes EBITDA von 200 bis 225 Millionen USD in Aussicht gestellt.
Für die Bewertung interessiert mich deshalb eher, welcher Preis nach Abzug der verfügbaren Liquidität für das verbleibende Geschäft bezahlt wird. Die hohe Ausschüttung allein sagt darüber wenig aus. Zum Jahresende erwartet Vistance trotz der Kapitalrückführung 700 bis 750 Millionen USD an liquiden Mitteln und keine Finanzschulden. Jetzt muss das operative Geschäft aber auch zeigen, was mit dieser Ausgangslage möglich ist.
- Okeanis Eco Tankers (ECO)
Bei Okeanis habe ich manchmal den Eindruck, dass die Aktie eine ähnlich eingeschworene Kult-Gemeinde wie Tesla hat. Nur geht es hier eben um Tanker statt Elektroautos (wo ist eigentlich das Cybercab?). Meine 120 Aktien haben mir im August 538,51 € eingebracht.
Okeanis transportiert Rohöl mit VLCCs und Suezmax-Tankern. Die Kombination aus modernen Schiffen und einer starken Ausrichtung auf den Spotmarkt sorgt dafür, dass hohe Frachtraten recht direkt im Ergebnis ankommen. Ein reiner VLCC-Betreiber ist Okeanis damit übrigens nicht, anders als DHT auf dem nächsten Platz.
Wie stark dieser Hebel wirken kann, hat Q2 gezeigt. Bei 318,9 Millionen USD Umsatz ist ein Nettogewinn von 230,3 Millionen USD übrig geblieben. Der bereinigte Gewinn hat 5,91 USD je Aktie erreicht. Daraufhin hat das Unternehmen eine Dividende von 5,25 USD beschlossen, nachdem es für das vorherige Quartal 2,00 USD gewesen sind. Rund 89 % des bereinigten Quartalsgewinns sind damit für die Ausschüttung vorgesehen gewesen.
Auch die ersten Buchungen für das dritte Quartal haben zunächst kräftige Einnahmen erwarten lassen. Zum Zeitpunkt der August-Veröffentlichung sind 48 % der verfügbaren VLCC-Spot-Tage zu durchschnittlich 206.600 USD und 42 % der Suezmax-Spot-Tage zu 133.000 USD pro Tag gebucht gewesen. Das sind allerdings Zwischenstände und noch keine fertigen Quartalsergebnisse.
Bei solchen Zahlen sieht eine Tankeraktie über das KGV schnell unglaublich günstig aus. Ich würde aber definitiv keinen einzelnen Spitzengewinn vervierfachen und daraus einen dauerhaften Jahresgewinn ableiten, der Sektor ist schließlich stark zyklisch und wir befinden uns ziemlich sicher eher am Ende des Zyklus als am Anfang! Ebenso interessant ist der Wert der Schiffe abzüglich der Nettoschulden, also der Nettoinventarwert oder kurz NAV. Auch dieser schwankt mit dem Markt. Für mich ist Okeanis eine Beteiligung, bei der Aktionäre sehr unmittelbar an guten Phasen verdienen können. Die Begeisterung der Community ersetzt trotzdem keinen Blick auf Frachtraten, Verschuldung und Asset Values.
- DHT Holdings (DHT)
Noch einmal Rohöltanker, aber mit einem etwas anderen Ansatz. Nach meinem jüngsten Nachkauf halte ich 400 Aktien von DHT Holdings. Auf dem Konto sind im August 418,38 € angekommen.
DHT ist tatsächlich ein Pure Play auf VLCCs, also besonders große Rohöltanker. Zum Ende des zweiten Quartals hat die Flotte aus 23 Schiffen bestanden. Das Unternehmen setzt dabei sowohl auf den Spotmarkt als auch auf länger laufende Charterverträge. Letztere begrenzen zwar teilweise die Beteiligung an extrem hohen Tagesraten, schaffen dafür aber besser planbare Einnahmen.
Dieser Unterschied lässt sich in den Quartalszahlen gut erkennen. Die Schiffe im Spotgeschäft haben durchschnittlich 162.600 USD pro Tag verdient, während es bei den Time Charters 90.800 USD gewesen sind. Über die gesamte Flotte hinweg hat die durchschnittliche TCE-Rate bei 126.700 USD gelegen.
Für uns Aktionäre hat sich das starke Umfeld ebenfalls bemerkbar gemacht. DHT hat 1,22 USD je Aktie ausgeschüttet und damit praktisch den gesamten ordentlichen Quartalsgewinn weitergereicht. Gegenüber den zuvor erklärten 0,64 USD ist das ein Plus von rund 90,6 %. Parallel ist die Nettoverschuldung von 379,1 Millionen USD Ende März auf 273,1 Millionen USD Ende Juni zurückgegangen.
Mir gefällt an dieser Kombination, dass nicht nur Geld ausgeschüttet, sondern gleichzeitig die Bilanz entlastet worden ist. Für die Bewertung bleiben neben den Schiffswerten deshalb auch Nettoschulden und bereits gesicherte Chartereinnahmen interessant. Trotzdem wird aus DHT dadurch kein Unternehmen mit einer gleichmäßig steigenden Dividende. Wenn das ordentliche Ergebnis wieder sinkt, kann auch die nächste Ausschüttung deutlich kleiner ausfallen. Genau das gehört bei dieser Art von Investment dazu.
- Noah Holdings (NOAH)
Nach den beiden Tankerwerten geht es bei Noah Holdings um das Vermögen anderer Leute. Mittlerweile halte ich 350 Aktien beziehungsweise die in den USA gehandelten ADS. Der Zahlungseingang hat im August 226,36 € betragen.
Noah betreut vor allem vermögende chinesische Kunden und Familien, wobei sich das Geschäft zunehmend international ausrichtet. Das Unternehmen vermittelt und verwaltet Anlageprodukte und verdient unter anderem an Beratungs-, Verwaltungs- und erfolgsabhängigen Gebühren. Es geht also nicht darum, Kundeneinlagen wie bei einer klassischen Bank über Kredite weiterzureichen.
Spannend sind zuletzt vor allem die Margen gewesen. Im zweiten Quartal hat Noah rund 620 Millionen RMB Umsatz erzielt (trotzdem gibt es aber Zweifel am Umsatzwachstum!), während der operative Gewinn um 34 % auf 216 Millionen RMB gestiegen ist. Die operative Marge hat damit 34,8 % erreicht. Das Unternehmen hat aus einem weitgehend stabilen Umsatz also deutlich mehr operativen Gewinn herausgeholt.
Ein Teil der Verbesserung hängt mit höheren erfolgsabhängigen Gebühren zusammen. Solche Einnahmen entstehen beispielsweise, wenn bestimmte Anlageergebnisse erreicht werden. Das ist erfreulich, lässt sich aber weniger verlässlich fortschreiben als eine regelmäßig anfallende Verwaltungsgebühr. NOAH hat selbst darauf hingewiesen, dass diese Erträge von Jahr zu Jahr schwanken können.
Bei einem Vermögensverwalter schaue ich deshalb neben dem KGV auch auf die Entwicklung der verwalteten Kundengelder und die Zusammensetzung der Gebühren. Ein günstiges Gewinnmultiple wäre wenig wert, wenn Kunden dauerhaft Geld abziehen oder ein außergewöhnlich gutes Gebührenjahr als Normalzustand betrachtet wird. Positiv ist hier, dass Noah zuletzt keine zinstragenden Schulden ausgewiesen hat. Die Bilanz allein beantwortet allerdings noch nicht, wie stabil die künftigen Erträge ausfallen.
Die August-Zahlung gehört selbstverständlich in meine Einnahmenübersicht. In der Liste der neuen Dividendenbeschlüsse taucht Noah diesmal aber nicht auf, da die zugrunde liegende reguläre Schluss- und Sonderdividende bereits im Juni genehmigt worden ist.
- British American Tobacco (BATS)
Den fünften Platz hat British American Tobacco mit 164,89 € belegt. Meine Position umfasst 230 Aktien. Bei BAT gibt es inzwischen auch abseits der Dividende wieder einiges zu berichten.
Der Konzern verdient weiterhin den Großteil seines Geldes mit klassischen Tabakprodukten, baut daneben aber Velo, Vuse und glo aus. Dahinter stecken Nikotinbeutel (sog. Pouches), E-Zigaretten und Tabakerhitzer. Gerade Velo soll dabei eine größere Rolle spielen, weil BAT bei Nikotinbeuteln besonders viel Wachstumspotenzial sieht.
Passend dazu hat das Management gestern, dem 29. September auf seinem Capital Markets Day die Strategie „Horizon 2030“ vorgestellt. Diese Neuigkeiten sind also erst nach dem Berichtsmonat dazugekommen. Bis 2030 soll der Umsatz der New Categories im Schnitt um rund 15 % pro Jahr wachsen. Gleichzeitig strebt BAT in diesem Geschäft eine Contribution Margin von mindestens 30 % an. Gemeint ist der Ergebnisbeitrag nach direkt zurechenbaren Kosten, nicht die Nettogewinnmarge des Gesamtkonzerns.
Dass sich dort bereits etwas bewegt, haben die Halbjahreszahlen gezeigt. Der Umsatz der New Categories ist währungsbereinigt um 18 % gestiegen, ihr Beitrag zum Ergebnis sogar um 55 %. Für mich ist gerade der zweite Wert interessant, denn zusätzliche Umsätze helfen uns Aktionären auf Dauer nur, wenn auch entsprechend mehr Gewinn übrig bleibt.
Für Dividendenanleger ist außerdem das Cashflow-Ziel spannend. Über den Zeitraum von 2024 bis einschließlich 2030 will BAT mehr als 50 Milliarden GBP freien Cashflow vor Dividenden erwirtschaften. Für 2026 sind bereits Aktienrückkäufe von 1,3 Milliarden GBP angekündigt worden. Parallel soll die bereinigte Nettoverschuldung bis Jahresende innerhalb des Zielkorridors vom 2,0- bis 2,5-Fachen des bereinigten EBITDA liegen.
Nun sind solche Ziele natürlich noch keine fertigen Ergebnisse. BAT hat seinen Ausblick für 2026 bestätigt, erwartet das Umsatzwachstum und das Wachstum des bereinigten operativen Gewinns aber jeweils eher am unteren Ende der Zielspannen. Regulierung und illegale Konkurrenzprodukte bleiben ebenfalls Themen. Mir gefällt dennoch, dass die New Categories inzwischen stärker zum Ergebnis beitragen sollen. Für meine Position bleibt entscheidend, ob daraus tatsächlich genügend Cashflow für Dividenden(steigerungen), weitere Rückkäufe und gleichzeitig stattfindendem Schuldenabbau entsteht.
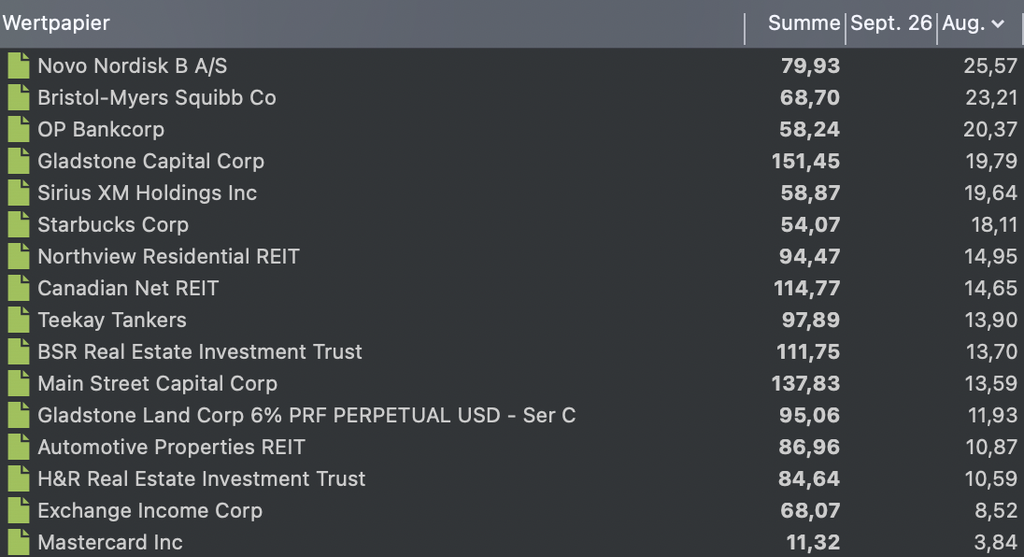
Daneben hat es noch viele weitere, kleinere Ausschüttungen gegeben, die ihr in den Screenshots oben sehen könnt.
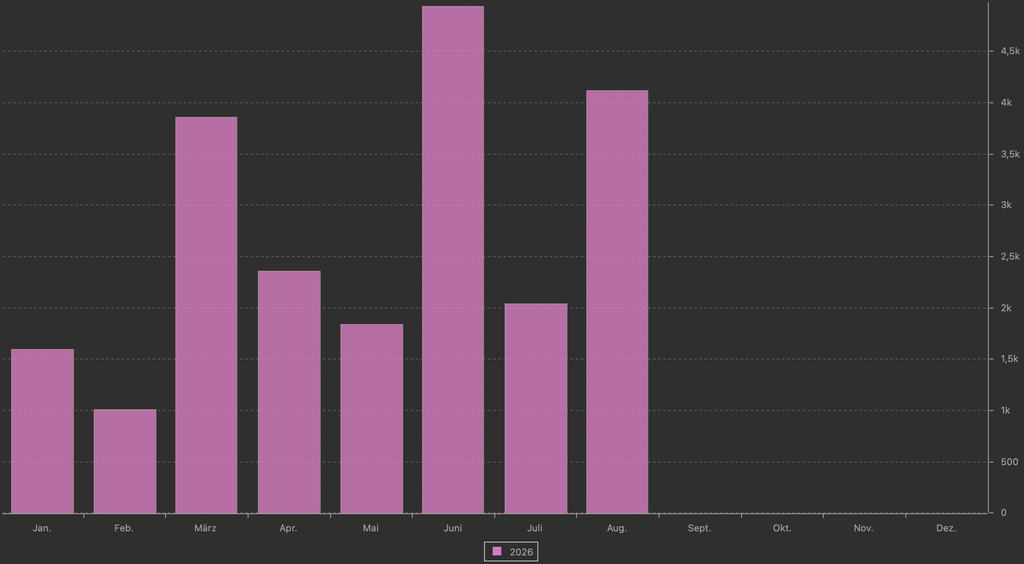
In den ersten acht Monaten des Jahres kamen bereits über 21.700€ an Dividenden zusammen!
Für eine bessere Einordnung findet ihr weitere Infos zum aktuellen Marktwert der Top 5 Werte in meinem Depot bei DivvyDiary* (Quartalsaktualisierung steht bevor!).
Reguläre Dividendenerhöhungen im August
- OSB Group erhöht seine Zwischendividende von 11,2 Pence auf 11,8 Pence je Aktie (+5,4 %)
- United Overseas Bank erhöht seine reguläre Zwischendividende von 0,85 SGD auf 0,88 SGD je Aktie (+3,5 %)
- International Workplace Group erhöht seine Zwischendividende von 0,45 US-Cent auf 0,48 US-Cent je Aktie (+6,7 %)
- Pan American Silver erhöht seine Quartalsdividende von 0,18 USD auf 0,184 USD je Aktie (+2,2 %)
- CK Hutchison erhöht seine Zwischendividende von 0,7100 HKD auf 0,7455 HKD je Aktie (+5,0 %)
- Sembcorp Industries erhöht seine Zwischendividende von 0,09 SGD auf 0,11 SGD je Aktie (+22,2 %)
- Exchange Income erhöht seine Monatsdividende von 0,23 CAD auf 0,24 CAD je Aktie (+4,3 %)
- Ping An erhöht seine Zwischendividende von 0,95 RMB auf 0,98 RMB je Aktie (+3,2 %)
- Modern Dental erhöht seine Zwischendividende von 0,107 HKD auf 0,140 HKD je Aktie (+30,8 %)
Variable Dividendenanpassungen im August
- Okeanis Eco Tankers erhöht seine variable Quartalsdividende von 2,00 USD auf 5,25 USD je Aktie (+162,5 %)
- DHT Holdings erhöht seine variable Quartalsdividende von 0,64 USD auf 1,22 USD je Aktie (+90,6 %)
- Star Bulk Carriers erhöht seine variable Quartalsdividende von 0,50 USD auf 0,90 USD je Aktie (+80,0 %)
- Petrobras erhöht seine variable Quartalsausschüttung einschließlich Zinsen auf Eigenkapital von rund 0,7010 BRL auf rund 1,3481 BRL je zugrunde liegender Aktie (+92,3 %)
- International Seaways erhöht seine gesamte Quartalsausschüttung einschließlich Supplemental Dividend von 4,55 USD auf 5,05 USD je Aktie (+11,0 %)
- Der India Fund senkt seine variable Quartalsausschüttung von 0,39 USD auf 0,37 USD je Anteil (−5,1 %)
- DOF Group erhöht seine variable Quartalsdividende von 0,37 USD auf 0,38 USD je Aktie (+2,7 %)
- TORM erhöht seine variable Quartalsdividende von 0,70 USD auf 2,40 USD je Aktie (+242,9 %)
- Frontline erhöht seine variable Quartalsdividende von 1,55 USD auf 2,61 USD je Aktie (+68,4 %)
- Hafnia erhöht seine variable Quartalsdividende von 0,2877 USD auf 0,5003 USD je Aktie (+73,9 %)
Sonderdividenden im August
- Main Street Capital erklärt neben seinen regulären Monatsdividenden erneut eine Supplemental Dividend von 0,30 USD je Aktie
- Blue Owl Capital Corporation erklärt neben seiner Basisdividende von 0,31 USD eine Supplemental Dividend von 0,02 USD je Aktie
- Vistance Networks erklärt eine einmalige Sonderausschüttung von 5,00 USD je Aktie aus dem Verkauf des RUCKUS-Geschäfts
Cashflow Mosaic Newsletter
Kostenloser Newsletter
Für alle, die neugierig sind, was im Vormonat bei mir in Sachen Cashflow und Investments los gewesen ist, gibt es meinen kostenlosen Cashflow Mosaic Newsletter. Als Abonnenten erfahrt ihr von neuen Blogbeiträgen und bekommt am Monatsanfang, sobald ich alles getrackt habe, Einblicke in meine Einnahmen, Käufe und Verkäufe sowie die Themen, die als Nächstes anstehen.
Hier seht ihr ein Beispiel des Newsletter.
Special Offers
CapTrader + aktien Magazin von TraderFox

Bei meinem Hauptbroker CapTrader gibt es für Neukunden eine coole Aktion. Diese erhalten bei Registrierung über meinem Link* nämlich das aktien Magazin von TraderFox im Gegenwert von 348€ für 12 Monate kostenlos (s. Teilnahmebedingungen)!
SeekingAlpha Premium

Seit Jahren nutze ich Seeking Alpha Premium. Dort habe ich meine gesamten Depotwerte eingepflegt und erhalte dazu Nachrichten, Analysen, Earnings Transcripts (auch als Audio verfügbar) uvm. Seeking Alpha ist zudem ein sehr mächtiger Aktienscreener.
Mit meinem Link* erhaltet ihr Seeking Alpha Premium als neuer Nutzer einen $30 Rabatt auf das Jahresabo! Ihr könnt das ganze auch erst einmal für 7 Tage kostenlos testen.
Infos zu Aktien, P2P uvm. auf Social Media
In eigener Sache möchte ich noch erwähnen, dass ich auf Instagram (investdiversified) und auch X (kaph1016) immer wieder über meine Investments und meinen Cashflow Content teile. Auf Facebook bin ich ebenfalls mit einer Seite vertreten. Weiterhin gibt es auch ein paar Einblicke, wie ich in anderen Bereichen investiert bin. Folgt mir doch einfach!
*Einige Links in meinen Beiträgen sind Affiliate- bzw. Referral-Links. Das bedeutet, ich erhalte einen kleinen Obolus. Für jeden, der diese Links nutzt, entstehen aber keinerlei Kosten oder andere Nachteile. Im Gegenteil, meistens gibt es einen Startbonus oder Cashback. Sofern es möglich ist, verwende ich auch nur die Angebote, bei denen es auch etwas für euch gibt. Wenn ihr diese Links also nutzt, unterstützt ihr meinen Blog und dafür sage ich schon mal im Voraus Danke!