Servus zusammen! Neben meinen Dividendenaktien gehören auch P2P-Kredite seit nun gut 10 Jahren zu meinen Investments. Heute möchte ich euch eine Plattform etwas genauer vorstellen, bei der ich schon seit März 2021 dabei bin und die einige von euch bereits kennen. Es geht also um meine Erfahrungen mit Afranga! Aktuell habe ich dort etwas über 1.700 € investiert. Mein Schwerpunkt liegt auf Stikcredit-Krediten, bei denen es immer mal wieder Angebote mit 16 % Zinsen pro Jahr gibt.
Diese nimmt man natürlich gerne mit! Allerdings möchte ich auch verstehen, womit diese Zinsen verdient werden. Deshalb schauen wir uns heute auch an, wie man dort investieren kann, was Stikcredit eigentlich macht und welche Zahlen ich dabei im Blick habe. Dazu kommen SaveSmart als Alternative zur eigenen Kreditauswahl und das für uns deutsche Anleger ja durchaus beliebte Thema Steuern, was trotz der mMn Einfachheit immer wieder für Verwirrung sorgt.
Invest Diversified EXKLUSIV
Noch mehr Einblicke auf Patreon
Wer noch etwas tiefer einsteigen möchte, findet mich inzwischen auch auf Patreon. Dort teile ich zusätzliche Inhalte rund um mein Depot, meine Investments und meinen Cashflow, die über den kostenlosen Newsletter und die regulären Blogbeiträge hinausgehen. Mit einer Mitgliedschaft erhaltet ihr nicht nur weitere Einblicke, sondern unterstützt gleichzeitig meine Arbeit am Blog, Newsletter und den übrigen Inhalten. Schaut gerne einmal vorbei und entscheidet selbst, ob das Angebot zu euch passt. Die Teilnehmeranzahl ist begrenzt!
Afranga im Überblick
Afranga vermittelt Unternehmensfinanzierungen und ist als europäischer Crowdfunding-Dienstleister, kurz ECSP, zugelassen. Die Aufsicht liegt bei der bulgarischen Financial Supervision Commission. Für Anleger gibt es einen Marktplatz zur eigenen Auswahl und das Produkt SaveSmart. Bei beiden Varianten liegt der Mindestanlagebetrag laut Plattform bei 10 €. Einen guten Überblick findet ihr hier.
Die Regulierung schafft einen rechtlichen Rahmen für den Plattformbetrieb. Ob ein finanziertes Unternehmen aber später seine Verpflichtungen auch wirklich erfüllen kann, ist eine ganz andere Frage. Ein P2P-Investment bleibt deshalb auch auf einer regulierten Plattform mit (teilweise erheblichen) Risiken verbunden.
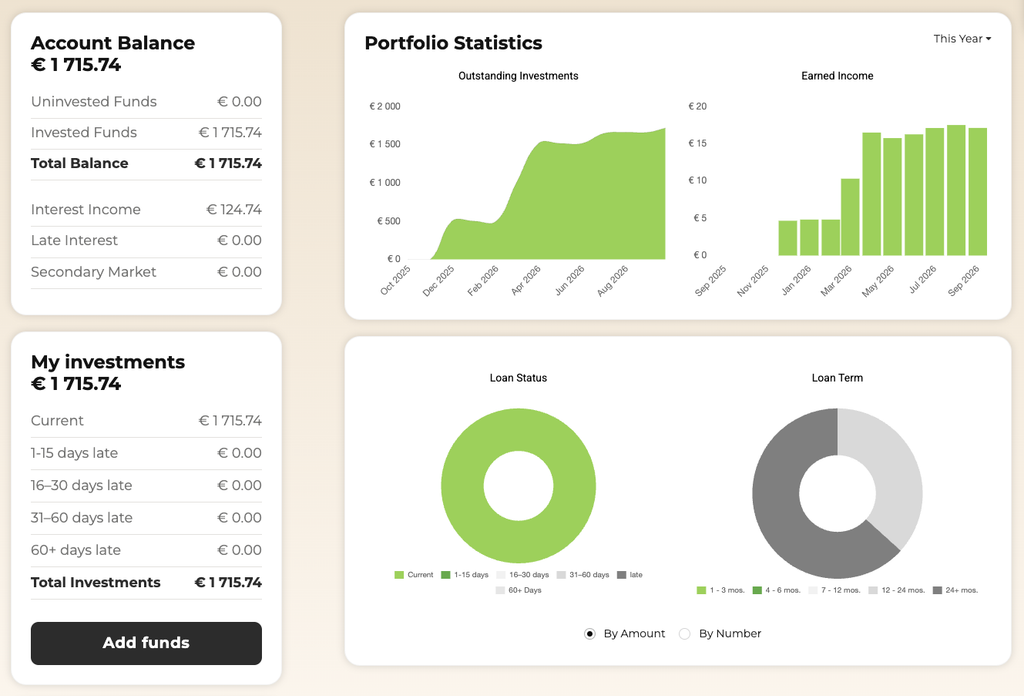
Für das Verständnis ist wichtig, dass ihr im aktuellen Modell Geld an ein Unternehmen verleiht. Ihr kauft also nicht automatisch einen Anteil an einem bestimmten Privatkredit. Wer euer Vertragspartner ist, wofür das Geld eingesetzt werden soll und welche Bedingungen gelten, steht im Darlehensvertrag und im Basisinformationsblatt, dem sogenannten KIIS.
Ein Konsumentenkreditgeber, der sich über die Plattform finanziert, nutzt dafür unter anderem Anlegergeld und vergibt selbst Kredite an seine Kunden. Aus deren Zahlungen muss er seine Kosten, Kreditausfälle und die eigene Finanzierung bedienen. Für uns P2P-Investoren ist deshalb die wirtschaftliche Lage dieses Unternehmens entscheidend.
Afranga ≠ Stikcredit
Stikcredit ist seit 2013 im bulgarischen Kreditgeschäft tätig und bei der bulgarischen Nationalbank als Nichtbank-Finanzinstitut registriert. Das Unternehmen vergibt vor allem unbesicherte Privatkredite und betreibt neben dem Onlinegeschäft ein Filialnetz. Afranga stellt inzwischen auch weitere Anbieter vor, darunter Credirect, Lendivo, Lev Credit, Swiss Funds und Tiberus. Eine Übersicht über die Darlehensanbahner findet ihr hier.
Afranga und Stikcredit sind eng miteinander verbunden, was sich auch an den beteiligten Personen zeigt. Svetlin Sabev, der im Stikcredit-Jahresabschluss 2025 als Alleineigentümer von Afranga genannt wird, ist dort zugleich als Verwaltungsratsmitglied von Stikcredit aufgeführt. Die Plattform und das Kreditunternehmen sind rechtlich eigenständige Gesellschaften.
Stikcredit ist außerdem als Darlehensanbahner auf Afranga vertreten und nutzt die Plattform zur Finanzierung seines Kreditgeschäfts. Wenn ich über Afranga einen Unternehmenskredit an Stikcredit vergebe, vermittelt Afranga die Anlage, während Stikcredit mir Zinsen und Rückzahlung schuldet. Welches Unternehmen bei einem konkreten Angebot mein Kreditnehmer ist, steht im Vertrag und im jeweiligen Basisinformationsblatt. Wie diese Unternehmenskredite grundsätzlich funktionieren erklärt Afranga hier.
Die Zinsen, die wir als Anleger erhalten, müssen im Kreditgeschäft natürlich erst einmal verdient werden. Kleinere, kurzfristige Verbraucherkredite verursachen Verwaltungsaufwand, und ein Teil der Kunden zahlt verspätet oder gar nicht. Entscheidend ist, wie viel nach diesen Belastungen tatsächlich übrig bleibt. Genau deshalb interessiert mich bei Stikcredit neben dem Kreditangebot auch die Bilanz.
Investieren auf dem Primärmarkt
Bei Afranga nutze ich den Primärmarkt und die eigene Auswahl. Dabei konzentriere ich mich auf Stikcredit. Die sporadischen Angebote mit 16 % p. a. sind für mich interessant, aber der Zinssatz ist nur ein Teil der Entscheidung. Diese Angebote gibt es nicht zwingend jederzeit, und die angegebenen Zinsen sind vor Steuern und möglichen Verlusten zu verstehen.
Wer neu startet, sollte sich zunächst das Unternehmen anschauen, dem er Geld leiht, und dessen Finanzunterlagen durchgehen. Dazu kommt die Laufzeit, während der ihr auf den Betrag verzichten können solltet. Im Zahlungsplan lässt sich nachlesen, wann Zinsen und Rückzahlungen vorgesehen sind. Auch ein Blick in den Vertrag lohnt sich, weil dort eure Ansprüche und mögliche Sicherheiten beschrieben werden, auf die es bei ausbleibenden Zahlungen ankommt.
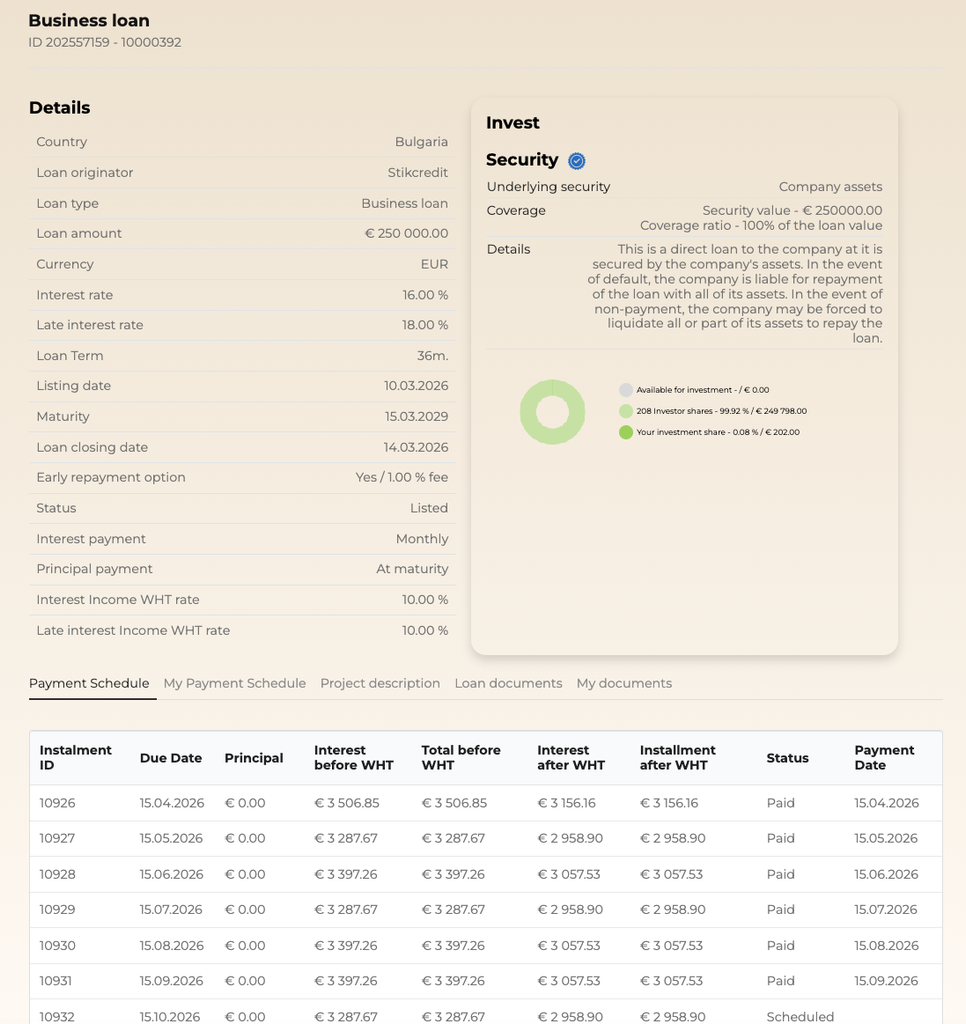
Mit einem kleinen Rechenbeispiel wird es greifbarer. Wer 100 € zu 16 % p. a. anlegt, erhält bei voller Anlage über zwölf Monate 16 € Bruttozinsen, sofern alles vertragsgemäß bezahlt wird. Bei kürzerer Laufzeit fällt der Betrag entsprechend kleiner aus. Wer zwischen zwei Investments Geld uninvestiert liegen lässt, erzielt auf sein gesamtes Plattformguthaben außerdem weniger als den angezeigten Kreditzins. Die konkrete Abrechnung richtet sich nach dem Vertrag.
Der Einstieg ab 10 € macht es möglich, sich zunächst mit kleinen Beträgen vertraut zu machen. Dabei sollte man die Streuung allerdings richtig einordnen, weil zehn Darlehen an denselben Schuldner wirtschaftlich stark voneinander abhängig bleiben. Auch mehrere Plattformen helfen nur begrenzt, wenn dahinter dieselben Kreditunternehmen stehen.
Ein Blick auf die Zahlen von Stikcredit
Stikcredit hat 2025 einen Gewinn erwirtschaftet. Im geprüften Abschluss ist allerdings auch zu sehen, dass dieser gegenüber dem Vorjahr zurückgegangen ist und sich die Eigenkapitalquote verringert hat.
| Kennzahl | 2024 | 2025 |
| Bilanzsumme | 55,379 Mio. BGN | 69,074 Mio. BGN |
| Eigenkapital | 29,882 Mio. BGN | 30,485 Mio. BGN |
| Eigenkapitalquote¹ | 54,0 % | 44,1 % |
| Jahresgewinn | 6,817 Mio. BGN | 4,403 Mio. BGN |
| Zahlungsmittel | 12,983 Mio. BGN | 8,158 Mio. BGN |
| Forderungen an nahestehende Parteien | 10,083 Mio. BGN | 22,991 Mio. BGN |
Die Bilanzsumme ist also deutlich stärker gewachsen als das Eigenkapital, während der Gewinn um rund 35 % zurückgegangen ist. Hinzu kommen Forderungen an nahestehende Parteien von rund 22,99 Mio. BGN zum Jahresende 2025. Damit hängt ein Teil des Vermögens auch von anderen Unternehmen im wirtschaftlichen Umfeld ab.
Die ungeprüften Halbjahreszahlen 2026 weisen einen Gewinn von 1,46 Mio. € und eine Eigenkapitalquote von rund 37,2 % aus. Zum Halbjahresende haben den Forderungen an nahestehende Parteien von 14,46 Mio. € insgesamt 17,05 Mio. € Eigenkapital gegenübergestanden. Beim Vergleich solltet ihr beachten, dass diese Zahlen in Euro angegeben sind, während die Jahrestabelle oben auf bulgarischen Lew basiert.
Ich werde deshalb weiter beobachten, wie sich der Eigenkapitalpuffer entwickelt und wie werthaltig die Forderungen gegenüber den Unternehmen im wirtschaftlichen Umfeld sind. Die Zahlen belegen für sich genommen keinen bevorstehenden Ausfall. Sie erklären aber, weshalb ich auch bei einem profitablen Kreditgeber auf die Größe meiner Position achte. Die Analyse hier bezieht sich ausdrücklich auf Stikcredit.
Passiv unterwegs mit SaveSmart
Wer sich nicht selbst einzelne Angebote aussuchen möchte, kann sich bei Afranga das Produkt SaveSmart ansehen, das ich aktuell noch nicht nutze.
Zum Stand September 2026 bietet Afranga die folgenden Varianten an, deren Zinssätze jeweils für ein ganzes Jahr gelten.
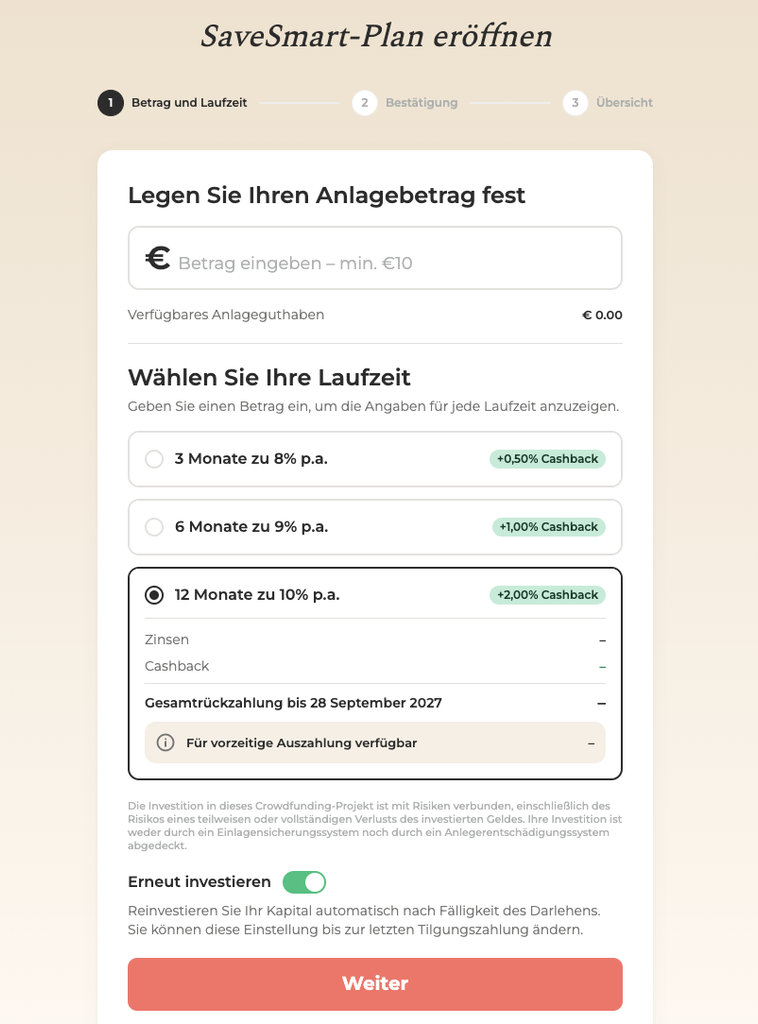
Der Mindestbetrag beträgt 10 €. Vorgesehen sind monatliche Zinszahlungen und die Kapitalrückzahlung am Laufzeitende. Bei 8 % p. a. und drei Monaten Laufzeit kommt ihr damit grob auf 2 % für diesen Zeitraum, bevor Steuern oder mögliche Zahlungsausfälle berücksichtigt werden. Maßgeblich sind die Konditionen im konkreten Angebot.
SaveSmart nimmt euch die individuelle Auswahl ab. Die Prüfung, ob Laufzeit und Kreditrisiko zu euch passen, bleibt trotzdem sinnvoll. Ich würde dafür Geld verwenden, das während der vereinbarten Laufzeit nicht benötigt wird.
Die SaveSmart September-Aktion
Für September 2026 bewirbt Afranga bis zu 2 % Cashback auf SaveSmart-Investments. Bei zwölf Monaten Laufzeit nennt die Produktseite 2 %, das Aktionsende ist der 30. September und die Auszahlung für den 5. Oktober vorgesehen. Die Voraussetzungen finden sich in den Aktionsbedingungen.
Ein einmaliger Bonus kann den Ertrag erhöhen. Für meine Entscheidung würden Kreditnehmer und Laufzeit trotzdem zuerst kommen. Eine Kombination mit anderen Bonusprogrammen würde ich nur einplanen, wenn die Bedingungen das ausdrücklich erlauben.
* Über den Affiliate-Link erhalte ich eine Vergütung.
Der Sekundärmarkt
Mit dem Zweitmarkt hat Afranga eine praktische Ergänzung eingeführt, die man bereits von anderen P2P-Plattformen kennt und über die ihr bestehende Kreditinvestments anderen Anlegern anbieten könnt. Dadurch ergibt sich die Möglichkeit, schon vor dem Laufzeitende auszusteigen. Afranga kauft euch die Kredite dabei nicht selbst ab, das tun andere Investoren.
Laut den Bedingungen vom 27. August 2026 könnt ihr zum ausstehenden Nennwert verkaufen oder einen Auf- beziehungsweise Abschlag von bis zu 15 % festlegen. Der Mindestbetrag liegt grundsätzlich bei 100 €. Habt ihr eine kleinere Restposition, darf diese vollständig übertragen, aber nicht weiter aufgeteilt werden.
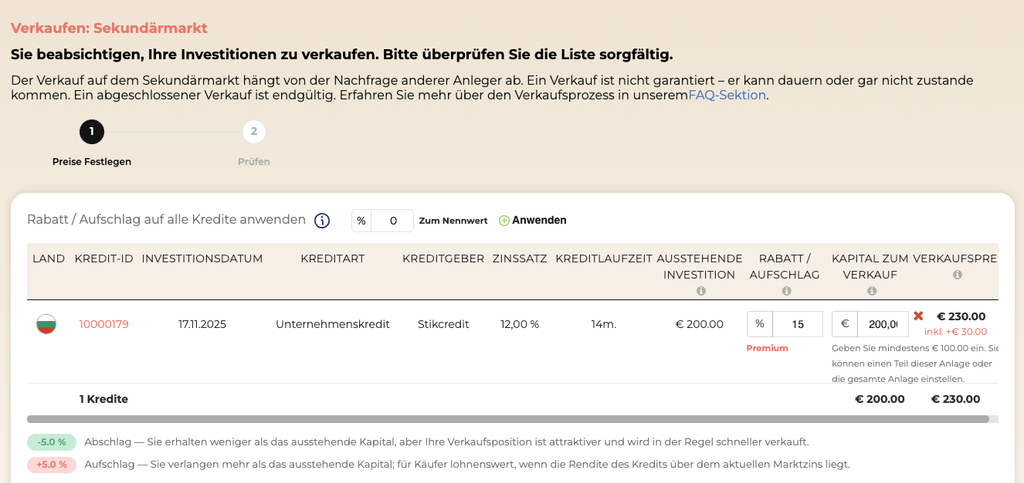
Interessant ist außerdem, was mit den bereits aufgelaufenen Zinsen passiert. Die Zinsen bis einschließlich zum Übertragungstag bleiben beim Verkäufer, der sie allerdings erst ausgezahlt bekommt, wenn der Kreditnehmer zahlt (Vertragsbedingungen, Abschnitt 8).
Wenn bei einem Kredit noch 100 € Kapital ausstehen und ihr einen Abschlag von 5 % anbietet, ergibt sich daraus ein Verkaufspreis von 95 €. Ihr verzichtet also auf 5 €, um gegebenenfalls früher an Geld zu kommen. Ein Abschlag ist dabei keine Verkaufsgebühr. Laut aktuellem Preisverzeichnis ist der Zweitmarktverkauf gebührenfrei.
Für mich ist diese zusätzliche Möglichkeit positiv. Es muss sich aber ein Käufer finden, und gerade bei schlechten Nachrichten kann die Nachfrage fehlen. Wer auf dem Zweitmarkt kauft, sollte Zahlungsstatus, Restlaufzeit und Preis prüfen, weil Afranga beim Weiterverkauf keine neue Bonitätsprüfung des Kreditnehmers durchführt. Ein Aufschlag kann außerdem einen Teil des künftigen Zinsertrags aufzehren.
Ausstieg bei SaveSmart
Bei SaveSmart gelten eigene Regeln, die eine begrenzte vorzeitige Teilrückzahlung vorsehen. Bis zu 30 % der innerhalb der letzten zwölf Monate der investierten Summe, höchstens aber 5.000 € innerhalb von 365 Tagen sind möglich, gegen 1 % Gebühr. Die Bearbeitung erfolgt manuell und hängt von verfügbaren Mitteln ab. SaveSmart-Investments können nicht auf dem Zweitmarkt verkauft werden. Vor einer Anlage würde ich die jeweils aktuellen Bedingungen prüfen, denn die können sich gerade bei neueren Produkten immer mal wieder ändern.
Einige Anleger nutzen Produkte wie SaveSmart ja gerne, um dort den „erweiterten Notgroschen“ zu platzieren. Für mich wären diese Bedingungen aber ein Grund, meinen Notgroschen separat zu halten (das tue ich sowieso ganz klassisch auf einem Tagesgeldkonto). Eine mögliche Ausstiegsoption ist natürlich trotzdem hilfreich, sollte aber nicht die Voraussetzung dafür sein, dass ich eine Laufzeit überhaupt stemmen kann.
Nicht investiertes Guthaben = sicher?
Hier lohnt sich die Unterscheidung zwischen freiem Guthaben und bereits investiertem Geld. Nicht investierte Kundengelder werden über den Zahlungsdienstleister Lemonway getrennt von dessen eigenen Mitteln verwahrt. Lemonway beschreibt zusätzlich einen möglichen Schutz durch die (französische) Einlagensicherung bei Ausfall einer Verwahrbank, unter den jeweiligen Voraussetzungen und bis zur geltenden Grenze von 100.000 € pro Einleger. Das ist keine pauschale Garantie für sämtliche Afranga-Guthaben.
Sobald Geld in einem Kredit steckt, hängt die Rückzahlung vom Schuldner und den vertraglichen Ansprüchen ab. Für diese Kreditinvestments, einschließlich SaveSmart, besteht keine Einlagensicherung.
Gebühren, Kontoauszüge und natürlich die Steuer
Mittlerweile sind Gebühren bei P2P-Plattformen immer mal wieder ein Thema. Laut Preisverzeichnis erhebt Afranga für das Anlegerkonto, Investitionen, Ein- und Auszahlungen sowie den Zweitmarktverkauf keine Anlegergebühren. Die Gebühr für einen vorzeitigen SaveSmart-Ausstieg ist gesondert zu beachten. Die Plattform verdient u. a. an Gebühren der finanzierten Unternehmen.
Und nun kurz zum Lieblingsthema von uns Deutschen, den Steuern. Afranga nennt grundsätzlich 10 % Quellensteuer auf Zinsen von bulgarischen Schuldnern und 15 % bei tschechischen Schuldnern. Der angezeigte Zinssatz ist daher nicht der Betrag, der nach allen Steuern bei euch bleibt. Die bulgarische Quellensteuer ist übrigens NICHT vollständig auf die deutsche Abgeltungssteuer anrechenbar, sondern es gehen höchstens 5 %.
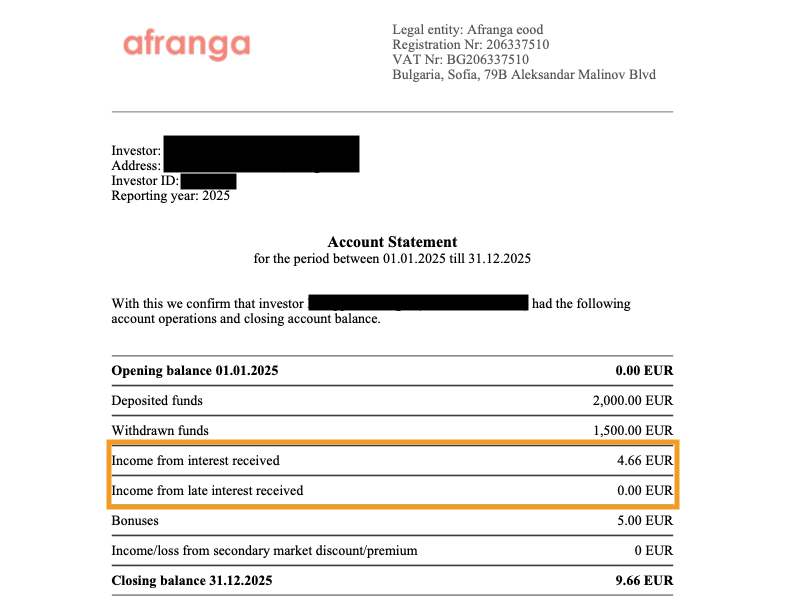
Für eure Unterlagen gibt es im Konto unter den Einstellungen den Bereich „Tax Statements“. Dort lassen sich Steuerübersichten für vergangene Kalenderjahre herunterladen.
Ich würde diese Übersichten zusammen mit den Kontoauszügen bzw. Transaktionsdaten aufbewahren. So lassen sich Einzahlungen, Zinsen, Steuerabzüge und Rückzahlungen später leichter nachvollziehen. Die ausländische Quellensteuer ist für die deutsche Steuererklärung kein Problem, ein automatischer Steuereinbehalt findet wie überall im P2P-Bereich nicht statt.
Meine Erfahrungen mit Afranga – Fazit
Afranga begleitet mich seit März 2021, wobei mein Schwerpunkt weiterhin auf Stikcredit liegt. Mit etwas über 1.700 € ist die Plattform eine überschaubare Ergänzung in meinem Gesamtportfolio. Interessant finde ich vor allem die Angebote, bei denen es immer mal wieder 16 % Zinsen pro Jahr gibt. Durch den Zweitmarkt ist außerdem eine Möglichkeit dazugekommen, vor dem Laufzeitende auszusteigen, sofern sich ein Käufer findet. SaveSmart habe ich bislang nicht genutzt.
Dass Stikcredit Finanzberichte bereitstellt, hilft mir bei der Einschätzung. Die Zahlen haben neben Gewinnen allerdings auch eine sinkende Eigenkapitalquote und größere Forderungen an nahestehende Unternehmen gezeigt, deren Entwicklung ich weiter beobachten möchte. Deshalb bleibt die Gewichtung für mich entscheidend, auch wenn die angebotenen Zinsen natürlich attraktiv sind.
Wenn ihr Afranga selbst ausprobieren möchtet, könnt ihr zwischen zwei Einstiegsangeboten wählen. Über meinen Affiliate-Link bekommt ihr 0,5 % Cashback auf die qualifizierten Beträge, die ihr innerhalb der ersten 90 Tage einzahlt und investiert. Die Auszahlung erfolgt nach Ablauf dieses Zeitraums am 91. Tag.
Alternativ gibt es das Freunde-werben-Freunde-Angebot, bei dem ihr 50 € Bonus erhalten könnt, wenn ihr innerhalb von 30 Tagen nach erfolgreicher Verifizierung mindestens 1.000 € investiert und die weiteren Bedingungen erfüllt. Auch ich bekomme dabei einen Empfehlungsbonus. Euer Bonus muss zunächst investiert werden und einen vollständigen Anlagezyklus durchlaufen, bevor ihr ihn auszahlen könnt.
Welche Variante besser passt, hängt davon ab, wie viel ihr ohnehin investieren möchtet. Bei einem qualifizierten Betrag von 1.000 € entsprechen 0,5 % rechnerisch 5 €, während das Referral-Angebot 50 € vorsieht. Dafür unterscheiden sich die Voraussetzungen und die Verwendung des Bonus. Plant die beiden Angebote deshalb als Alternativen ein und prüft vor der Registrierung die jeweils verlinkten Bedingungen. Für einen Bonus würde ich meine geplante Position jedenfalls nicht größer machen.
* Über den Affiliate-Link erhalte ich eine Vergütung.
** Beim Freunde-Angebot bekommen sowohl ihr als auch ich bei erfüllten Voraussetzungen einen Bonus.
P2P Rating (Premium)
Wer sich neben Afranga auch andere Anbieter genauer anschauen möchte, findet im P2P-Rating von Lars Wrobbel eine hilfreiche Ergänzung zur eigenen Recherche. Die kostenlose Variante umfasst die Plattformen aus seinem Portfolio sowie die Mintos-Kreditgeber und wird quartalsweise aktualisiert.
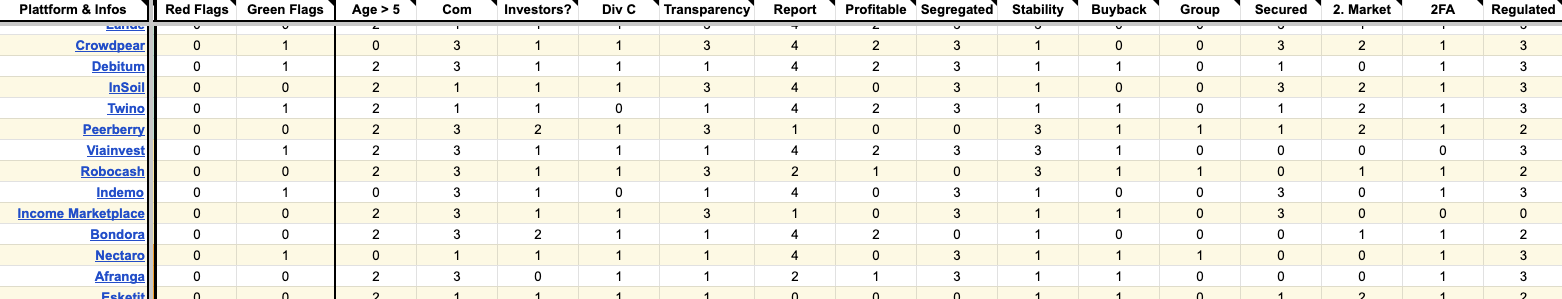
Im kostenpflichtigen Premium-Rating bekommt ihr Bewertungen zu über 50 Plattformen und Geschäftszahlen von mehr als 100 Kreditgebern, die laufend aktualisiert werden. Dazu kommen verlinkte Quellen, ausführlichere Kommentare und Telegram-Mitteilungen bei wichtigen Veränderungen. Gerade wenn ihr auf mehreren Plattformen investiert seid, kann euch das einiges an Recherchearbeit abnehmen. Ich nutze das P2P Plattform Rating Premium seit Jahren selbst!
*** Beim Kauf des Premium-Ratings über meinen Affiliate-Link erhalte ich eine Provision.
Werbung | Risikowarnung
Dieser Artikel ist in bezahlter Zusammenarbeit mit Afranga entstanden und enthält Affiliate-Links. Bei Registrierung und Investment über diese Links erhalte ich eine Provision.
Der Erwerb dieser Vermögensanlage ist mit erheblichen Risiken verbunden und kann zum vollständigen Verlust des eingesetzten Vermögens führen. Der in Aussicht gestellte Ertrag ist nicht gewährleistet und kann auch niedriger ausfallen.
Cashflow Mosaic Newsletter

Kostenloser Newsletter
Für alle die neugierig sind, was im Vormonat so alles bei mir in Sachen Cashflow und Investmens los war, dem kann ich meinen Cashflow Mosaic Newsletter ans Herz legen. Zum einen werdet ihr als Newsletter-Abonnent über neue Blogbeiträge informiert, zum anderen gibt es am Monatsanfang (sobald ich alles getrackt habe) regelmäßig Lesematerial für euch und ihr kriegt als erste Insights über meine Einnahmen, Käufe und Verkäufe und welche Themen künftig anstehen.
Hier seht ihr ein Beispiel des Newsletter.
Infos zu Aktien, P2P uvm. auf Social Media
In eigener Sache möchte ich noch erwähnen, dass ich auf Instagram (investdiversified) und auch X (kaph1016) immer wieder über meine Investments und meinen Cashflow Content teile. Auf Facebook bin ich ebenfalls mit einer Seite vertreten. Weiterhin gibt es auch ein paar Einblicke, wie ich in anderen Bereichen investiert bin. Folgt mir doch einfach!
*Einige Links in meinen Beiträgen sind Affiliate- bzw. Referral-Links. Das bedeutet ich erhalte einen kleinen Obolus. Für jeden der diese Links nutzt entstehen aber keinerlei Kosten oder andere Nachteile. Im Gegenteil, meistens gibt es einen Startbonus oder Cashback. Sofern es möglich ist, verwende ich auch nur die Angebote, bei denen es auch etwas für euch gibt. Wenn ihr diese Links also nutzt, unterstützt ihr meinen Blog und dafür sage ich schon mal im Voraus Danke!