Moin zusammen! Im heutigen Blogpost Dänische Quellensteuer zurückfordern habe ich mir den Onlineantrag vorgenommen und den Ablauf anhand von Novo Nordisk beispielhaft durchgeklickt. Eine dänische MitID braucht ihr dafür nicht.
Damit ihr beim Ausfüllen nicht an englischen Feldbezeichnungen oder fehlenden Nachweisen hängen bleibt, gehen wir den Antrag gemeinsam Seite für Seite durch. Ich zeige euch, welche Angaben wohin gehören, wo die Ansässigkeitsbescheinigung hochgeladen wird und worauf ihr vor dem Absenden achten solltet.
Die Angaben dienen der Veranschaulichung. Namen, Steuer-ID, Kontodaten und Dividendenbetrag im Beispiel sind keine Vorlage zum unveränderten Übernehmen. Verwendet eure eigenen Belege. Die Schritte beschreiben den Antrag, nicht eine bereits bewilligte Erstattung.
Viel Spaß beim Lesen!
Das Wichtigste auf einen Blick
| Punkt | Regulärer Fall für deutsche Privatanleger |
|---|---|
| Dänischer Steuerabzug | 27 % |
| Nach DBA verbleibende Quellensteuer | 15 % |
| Mögliche Erstattung | 12 Prozentpunkte der Bruttodividende |
| Zuständige Behörde | Skattestyrelsen |
| Antrag | Online, auch ohne MitID |
| Auszahlung | In dänischen Kronen (DKK) |
Die Anleitung bezieht sich auf direkt gehaltene Aktien. Bei ADRs, Wertpapierleihe oder abweichender steuerlicher Ansässigkeit solltet ihr die Voraussetzungen gesondert prüfen
Benötigte Unterlagen vorab
Bei mir steht das Thema Quellensteuer jedes Jahr im vierten Quartal auf der To-do-Liste. Ich kümmere mich darum, sobald ich für die betreffenden Aktien keine weiteren Dividendenzahlungen im laufenden Jahr mehr erwarte – bei Novo Nordisk also, wenn die dänischen Ausschüttungen für das Jahr durch sind. So kann ich die Belege gesammelt durchgehen und die Rückforderung gebündelt vorbereiten, statt mich nach jeder einzelnen Zahlung erneut damit zu beschäftigen. Etwaige Antragsfristen behalte ich dabei natürlich im Blick.
Ich würde die benötigten Dateien vorab in einem Ordner sammeln. So müsst ihr während des Ausfüllens nicht zwischen Broker, Finanzamt und Formular hin- und herspringen.
- Dividendenabrechnung mit Bruttobetrag und dänischer Quellensteuer
- Nachweis des Zahlungseingangs
- Depotbestand und relevante Kauf-/Verkaufsbelege
- Ansässigkeitsbescheinigung für den betreffenden Zeitraum
- Persönliche Steuer-ID sowie Angaben zum Auszahlungskonto.
Die Behörde verlangt nachvollziehbare Eigentums- und Zahlungsnachweise. Ihre Dokumentationshinweise umfassen Bestandsbewegungen vom Vorjahresende bis sechs Monate nach Ausschüttung, bei früherem Antrag bis zur Antragstellung. Käufe und Verkäufe innerhalb von sechs Monaten vor beziehungsweise nach dem Ausschüttungsbeschluss sind ebenfalls zu dokumentieren. Bei mehreren beteiligten Banken kann die Zahlungskette nachzuweisen sein.
Ein App-Screenshot mit einem Nettobetrag ist also nicht automatisch ausreichend. Fragt euren Broker bei fehlenden Unterlagen gezielt nach den benötigten Nachweisen und möglichen Kosten.
Ansässigkeitsbescheinigung
Wie bereits bei der Rückforderung der norwegischen Quellensteuer benötigen wir eine Ansässigkeitsbescheinigung. Damit bestätigt euer Finanzamt eure steuerliche Ansässigkeit in Deutschland für den betreffenden Zeitraum.
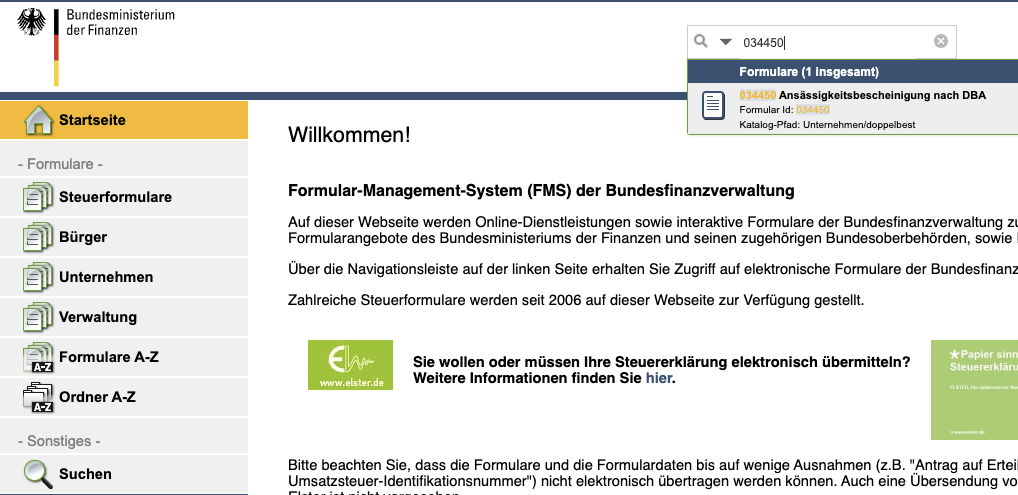
Dafür könnt ihr das Formular Ansässigkeitsbescheinigung nach DBA verwenden, sofern die bestätigten Angaben die dänischen Anforderungen abdecken. Mit dem Link gelangt ihr zunächst zum FMS der Bundesfinanzverwaltung. Wenn man nach 034450 sucht, gelangt man zum richtigen Formular.
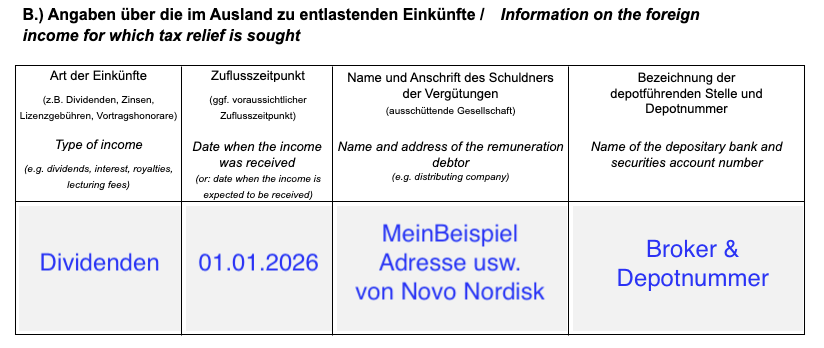
Tragt eure persönlichen Angaben ein und gebt für diesen Antrag Dänemark sowie das betreffende Dividendenjahr beziehungsweise den benötigten Zeitraum an. Angaben zu Norwegen aus dem anderen Beispiel müsst ihr entsprechend ersetzen.
Das Ganze schickt ihr dann an euer Finanzamt und erhaltet es nach einiger Zeit gestempelt und unterschrieben zurück. Anschließend scannt ihr die bestätigte Bescheinigung ein und ladet sie später im Antrag unter „Other documentation“ hoch.
Wichtig ist, dass die Bescheinigung eure unbeschränkte Steuerpflicht in Deutschland zum Zeitpunkt der betreffenden Ausschüttung nachweist. Eine bereits für Norwegen ausgestellte Bescheinigung solltet ihr deshalb nicht ungeprüft wiederverwenden.
Dänemark stellt alternativ ein eigenes Formular 02.050 für Privatpersonen bereit. Die Behörde verlangt jedoch nicht ausschließlich dieses Muster, sondern akzeptiert auch einen entsprechenden behördlich bestätigten Ansässigkeitsnachweis.
Invest Diversified EXKLUSIV
Noch mehr Einblicke auf Patreon
Wer noch etwas tiefer einsteigen möchte, findet mich inzwischen auch auf Patreon. Dort teile ich zusätzliche Inhalte rund um mein Depot, meine Investments und meinen Cashflow, die über den kostenlosen Newsletter und die regulären Blogbeiträge hinausgehen. Mit einer Mitgliedschaft erhaltet ihr nicht nur weitere Einblicke, sondern unterstützt gleichzeitig meine Arbeit am Blog, Newsletter und den übrigen Inhalten. Schaut gerne einmal vorbei und entscheidet selbst, ob das Angebot zu euch passt. Die Teilnehmeranzahl ist begrenzt!
Schritt 1: Antrag ohne MitID
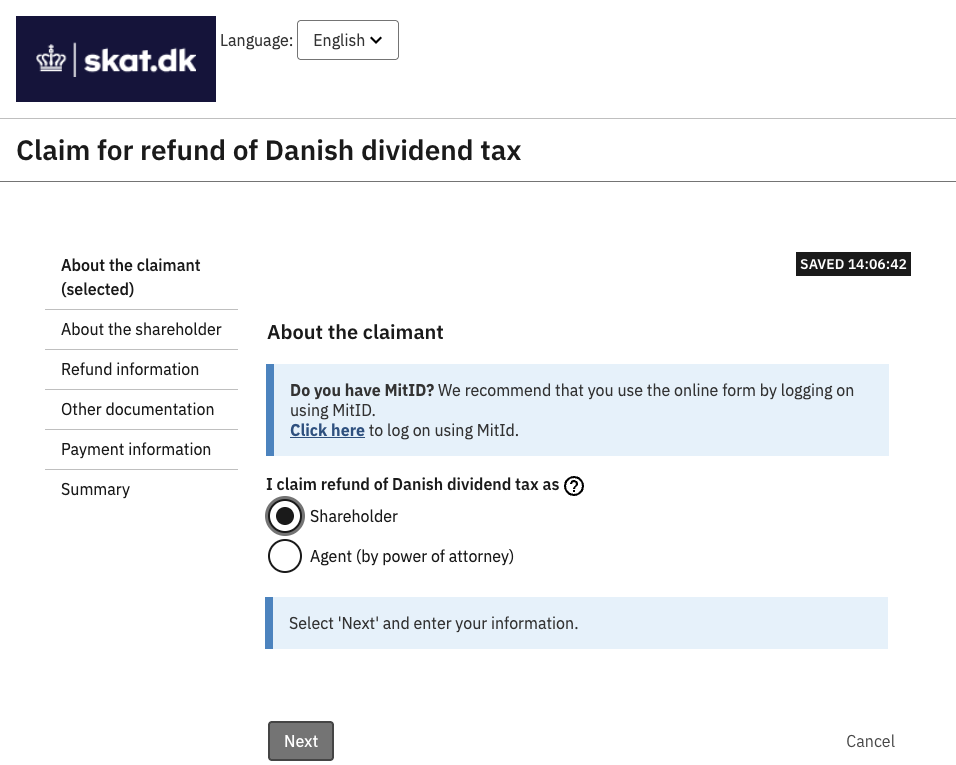
Öffnet den Onlineantrag ohne MitID. Falls die Seite auf Dänisch erscheint, stellt oben bei „Language“ auf „English“ um. Alternativ erreicht ihr den Einstieg über die offizielle Formularseite 06.030 EN.
Die erste Seite heißt „About the claimant“. Unter „I claim refund of Danish dividend tax as“ gibt es zwei Möglichkeiten:
| Auswahl | Bedeutung |
|---|---|
| Shareholder | Ihr beantragt die Rückforderung selbst als Aktionär |
| Agent (by power of attorney) | Ihr handelt als bevollmächtigter Vertreter für jemand anderen |
Für die Rückforderung eurer eigenen Dividenden wählt ihr „Shareholder“ und anschließend „Next“. Der blaue Hinweis empfiehlt MitID, hindert euch aber nicht daran, den dafür vorgesehenen Zugang ohne MitID zu nutzen.
Schritt 2: Persönliche Angaben
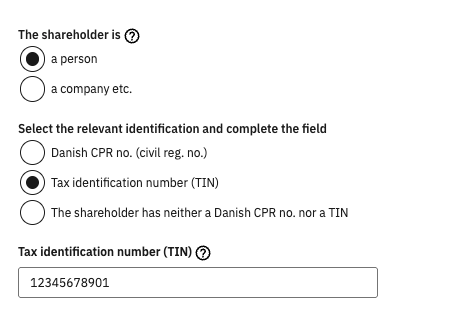
Person und Steuer-ID auswählen
Bei „The shareholder is“ wählt ihr als Privatanleger „a person“. Zur Identifikation verwendet ihr im üblichen deutschen Fall „Tax identification number (TIN)“.
In das Feld gehört eure persönliche deutsche Steuer-Identifikationsnummer. Verwechselt sie nicht mit der Steuernummer eures Finanzamts, einer Depotnummer oder einer Umsatzsteuer-ID. Die Ziffernfolge im Beispiel ist nur ein Platzhalter.
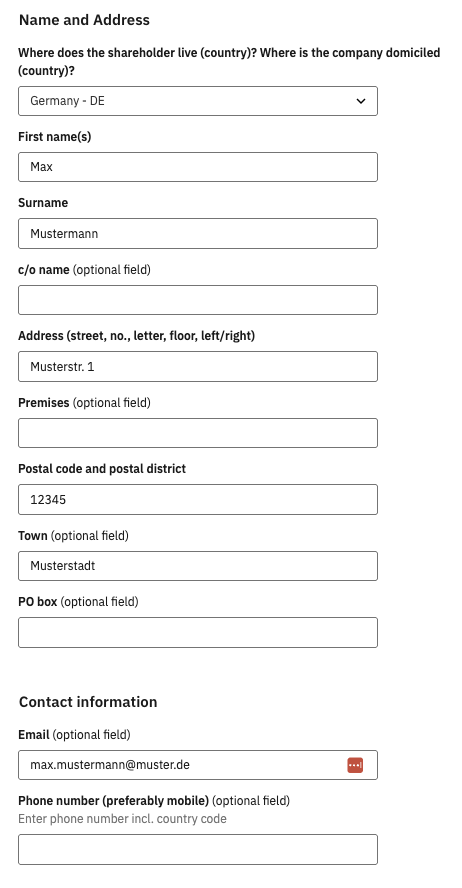
Name, Anschrift und Kontakt
Im Abschnitt „Name and Address“ tragt ihr eure tatsächlichen Daten ein:
| Formularfeld | Eintrag für den beschriebenen Fall |
|---|---|
| Country | Germany – DE |
| First name(s) | Vorname bzw. Vornamen |
| Surname | Nachname |
| Address | Straße und Hausnummer |
| Postal code and postal district | Postleitzahl und zugehöriger Ort/Postbezirk |
| Town | Ggf. ergänzende Ortsangabe |
| Erreichbare E-Mail-Adresse | |
| Phone number | Ggf. Telefonnummer mit Ländervorwahl |
„c/o name“, „Premises“ und „PO box“ ergänzt ihr nur, wenn diese Angaben auf eure Anschrift zutreffen. Optionale Felder brauchen keine erfundenen Einträge. Auch bei einer als optional markierten E-Mail-Adresse würde ich eine erreichbare Adresse angeben.
Schritt 3: Dividende erfassen
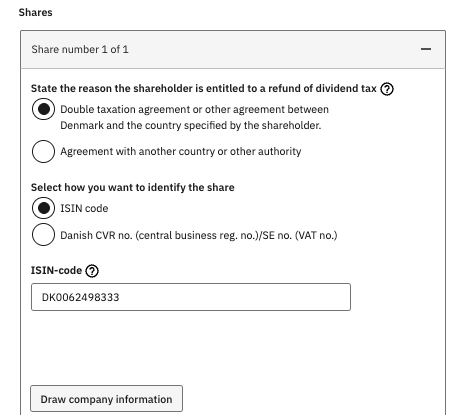
Rechtsgrundlage auswählen
Unter „State the reason the shareholder is entitled to a refund of dividend tax“ wählt ihr für den hier beschriebenen DBA-Fall die erste Option:
„Double taxation agreement or other agreement between Denmark and the country specified by the shareholder“
Damit bezieht ihr euch auf das Abkommen zwischen Dänemark und dem angegebenen Ansässigkeitsstaat Deutschland.
Aktie über die ISIN identifizieren
Wählt „ISIN code“. Für die dänische Novo-Nordisk-B-Aktie lautet die ISIN: DK0062498333
Anschließend könnt ihr über „Draw company information“ Unternehmensinformationen abrufen und den angezeigten Namen kontrollieren.
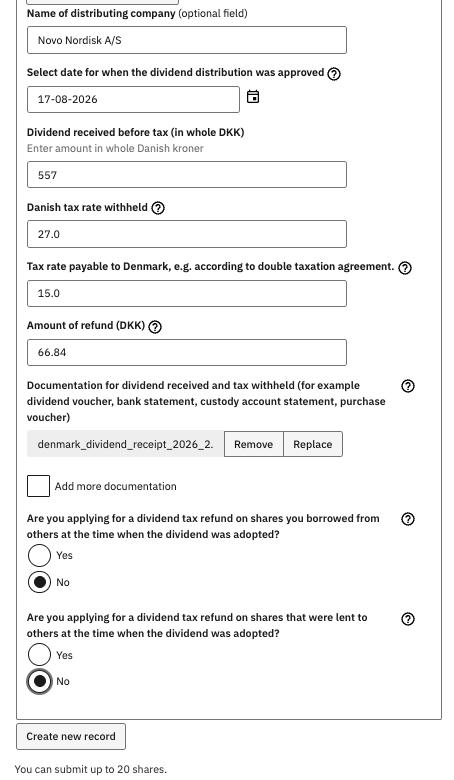
Das richtige Datum eintragen
Das Feld lautet „Select date for when the dividend distribution was approved“. Gefragt ist nach dem Datum des Ausschüttungsbeschlusses – nicht automatisch nach Ex-Tag, Record Date oder Zahlungstag.
Hier ist also das Declare Date gemeint, sofern damit das Datum des tatsächlichen Ausschüttungsbeschlusses bezeichnet wird. Genau diese Angabe ist für das Beispiel vorgesehen. Verwendet die Unternehmensmitteilung zur jeweiligen Ausschüttung als Grundlage; bei einer Schlussdividende kann beispielsweise der spätere Hauptversammlungsbeschluss entscheidend sein und nicht schon die vorherige Ankündigung eines Dividendenvorschlags.
Declare Date, Ex-Tag, Record Date und Zahlungstag erfüllen unterschiedliche Zwecke. Prüft deshalb bei Daten aus einem Finanzportal, welches Datum tatsächlich bezeichnet wird. Die Dividendenübersicht von Novo Nordisk kann beim Abgleich helfen. Das konkrete Datum im Musterbild ist kein allgemeingültiger Wert für andere Ausschüttungen.
Betrag und Steuersätze: das Beispiel mit 557 DKK
Der gezeigte Ablauf verwendet folgenden Beispielbetrag:
| Formularfeld | Eintrag für den beschriebenen Fall | Beispiel |
|---|---|---|
| Dividend received before tax (in whole DKK) | Bruttodividende in ganzen dänischen Kronen | 557 (bei 556.50 also aufrunden) |
| Danish tax rate withheld | Tatsächlich einbehaltener dänischer Steuersatz | 27.0 |
| Tax rate payable to Denmark, e.g. according to double taxation agreement | Für den dargestellten DBA-Fall verbleibender Steuersatz | 15.0 |
| Amount of refund (DKK) | Erstattungsbetrag | 66.84 (wird automatisch berechnet) |
Die Rechnung lautet:
557 DKK × (27 % − 15 %) = 66,84 DKK
Das ist ein Formularbeispiel, keine Aussage zur tatsächlichen Dividende je Novo-Nordisk-Aktie oder zu meinem Aktienbestand. Gebt außerdem die Bruttodividende ein, nicht den Nettobetrag nach allen Steuern und Gebühren.
Das Bruttofeld fordert ausdrücklich ganze DKK. Falls eure Abrechnung Nachkommastellen enthält, prüft die Formularhilfe zur Behandlung solcher Beträge. Ich runde entsprechend auf. Die Originalabrechnung sollte den tatsächlichen Betrag weiterhin eindeutig zeigen.
Dividendenbeleg hochladen
Unter „Documentation for dividend received and tax withheld“ ladet ihr die passenden Nachweise hoch. Das Formular nennt als Beispiele Dividendenbeleg, Kontoauszug, Depotauszug und Kaufbeleg. Über „Add more documentation“ könnt ihr weitere Dokumente ergänzen.
Eine einzige hochgeladene Datei bedeutet noch nicht, dass alle Nachweispflichten erfüllt sind. Ordnet die Dateien der richtigen Zahlung zu und prüft den Inhalt vor dem Upload.

Fragen zur Wertpapierleihe
Danach fragt das Formular getrennt, ob ihr die betreffenden Aktien zum Zeitpunkt des Ausschüttungsbeschlusses:
- von anderen geliehen hattet („borrowed from others“)
- an andere verliehen hattet („lent to others“)
Im Beispiel ist jeweils „No“ ausgewählt. Das passt nur, wenn es tatsächlich zutrifft. Gerade bei einem aktivierten Wertpapierleihprogramm würde ich die Brokerunterlagen prüfen und nicht automatisch beide Fragen verneinen.
Über „Create new record“ fügt ihr weitere Datensätze hinzu. Die Behörde erlaubt bis zu 20 Dividendenausschüttungen pro Antrag für einen Aktionär.
Schritt 4: „Other documentation“
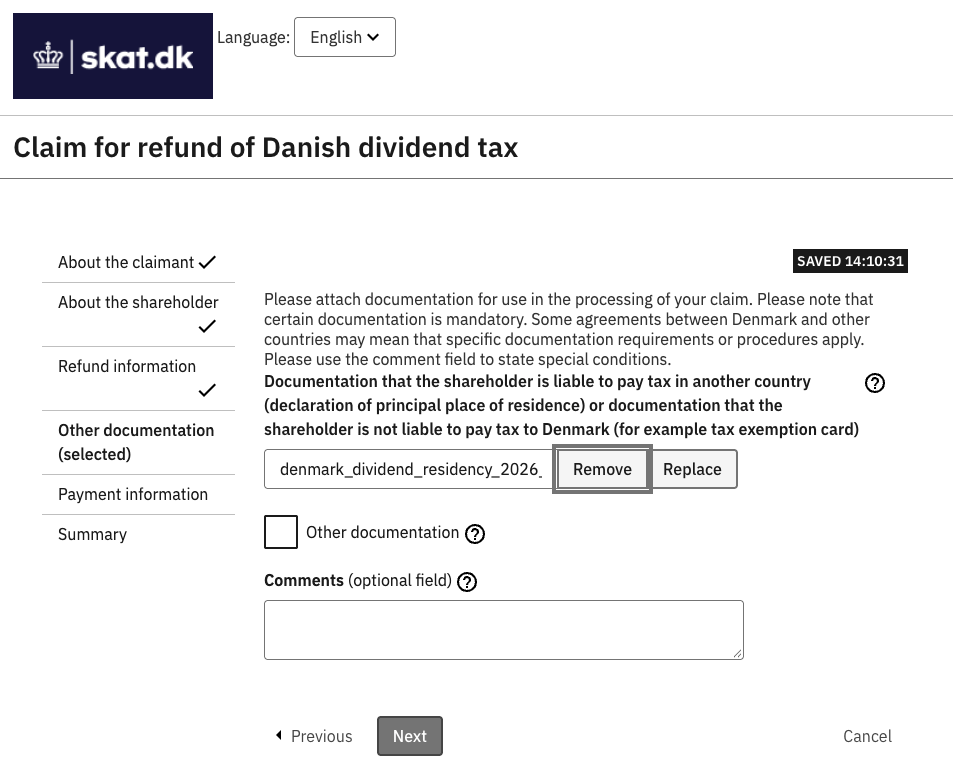
Auf dieser Seite ladet ihr die vorbereitete Ansässigkeitsbescheinigung hoch. Der lange Feldtitel beschreibt den Nachweis, dass der Aktionär in einem anderen Land steuerpflichtig beziehungsweise in Dänemark nicht steuerpflichtig ist.
Für unseren Standardfall ist das der bestätigte Nachweis der deutschen steuerlichen Ansässigkeit. Ein Dateiname wie „residency_2026“ genügt selbstverständlich nicht; entscheidend ist das Dokument dahinter.
Über „Other documentation“ könnt ihr zusätzliche Unterlagen beifügen. Das optionale Feld „Comments“ ist für ergänzende Erläuterungen gedacht. Falls Besonderheiten erklärt werden müssen, würde ich sie dort kurz und konkret beschreiben. Das Kommentarfeld ersetzt keine fehlenden Belege.
Schritt 5: Auszahlungskonto angeben
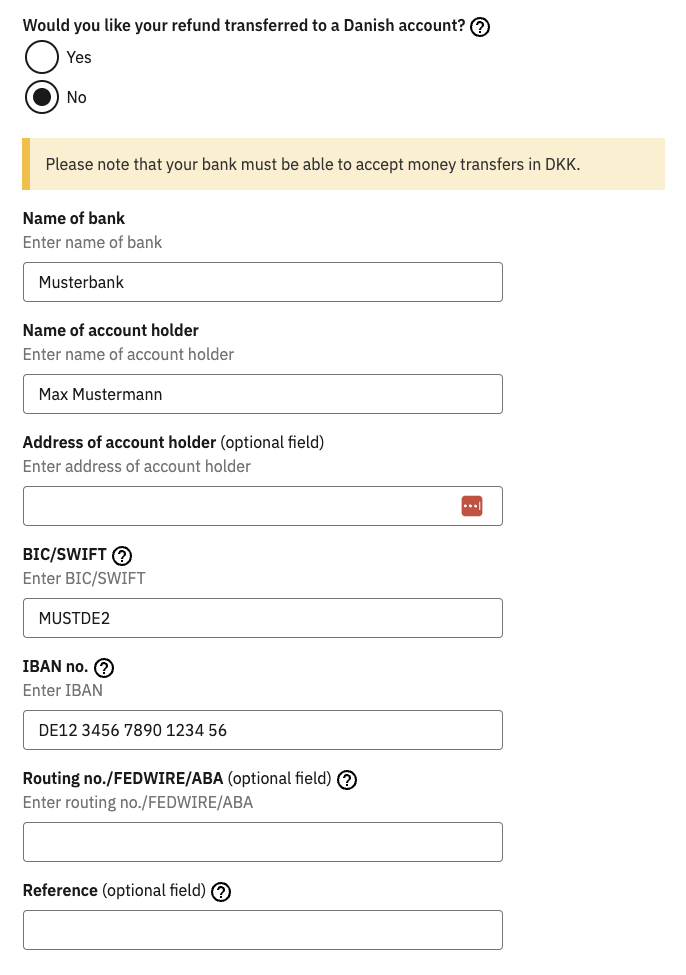
Die erste Frage lautet: „Would you like your refund transferred to a Danish account?“
Für ein gewöhnliches deutsches Konto wählt ihr „No“. Danach folgen:
| Formularfeld | Was einzutragen ist |
|---|---|
| Name of bank | Name eurer Bank |
| Name of account holder | Tatsächlicher Kontoinhaber |
| Address of account holder | Falls benötigt, Anschrift des Kontoinhabers |
| BIC/SWIFT | BIC/SWIFT eurer Bank |
| IBAN no. | Vollständige IBAN |
| Routing no./FEDWIRE/ABA | Optionale zusätzliche Bankkennung |
| Reference | Optionaler Verwendungszweck (Beispiel: Erstattung dänische Quellensteuer) |
Der gelbe Hinweis ist wichtig: Die Bank muss Überweisungen in DKK annehmen können. Klärt gegebenenfalls vorab, ob und zu welchen Konditionen die Zahlung in Euro umgerechnet wird. Das Auszahlungskonto muss nicht automatisch das Konto sein, auf dem die ursprüngliche Dividende eingegangen ist; die angegebenen Kontodaten müssen aber zu eurem tatsächlichen Erstattungsfall passen.
Die abgebildeten Bankdaten sind Musterangaben und dürfen nicht übernommen werden. Prüft IBAN und BIC anhand eurer Bankunterlagen.
Schritt 6: Prüfen & absenden
Die letzte Station heißt „Summary“. Von dieser Seite liegt hier kein eigener Screenshot vor. Prüft dort die Zusammenfassung und alle angezeigten Erklärungen, bevor ihr den Antrag endgültig übermittelt.
Meine Kontrollliste:
- Eigene Person, Steuer-ID und Anschrift korrekt?
- Richtige Aktie und vollständige ISIN?
- Ausschüttungsbeschluss statt Record Date oder Zahlungstag angegeben?
- Bruttodividende und dänischer Steuerabzug durch Belege nachgewiesen?
- Erstattungsbetrag korrekt und ohne deutsche Steuern berechnet?
- Fragen zur Wertpapierleihe zutreffend beantwortet?
- Ansässigkeitsnachweis für den passenden Zeitraum vorhanden?
- Konto kann DKK empfangen und Bankverbindung stimmt?
Ich lege übrigens alle eingereichten Dokumente gemeinsam mit einer Kopie der Zusammenfassung ab. Bei einer späteren Rückfrage lässt sich so nachvollziehen, welche Angaben tatsächlich übermittelt wurden.
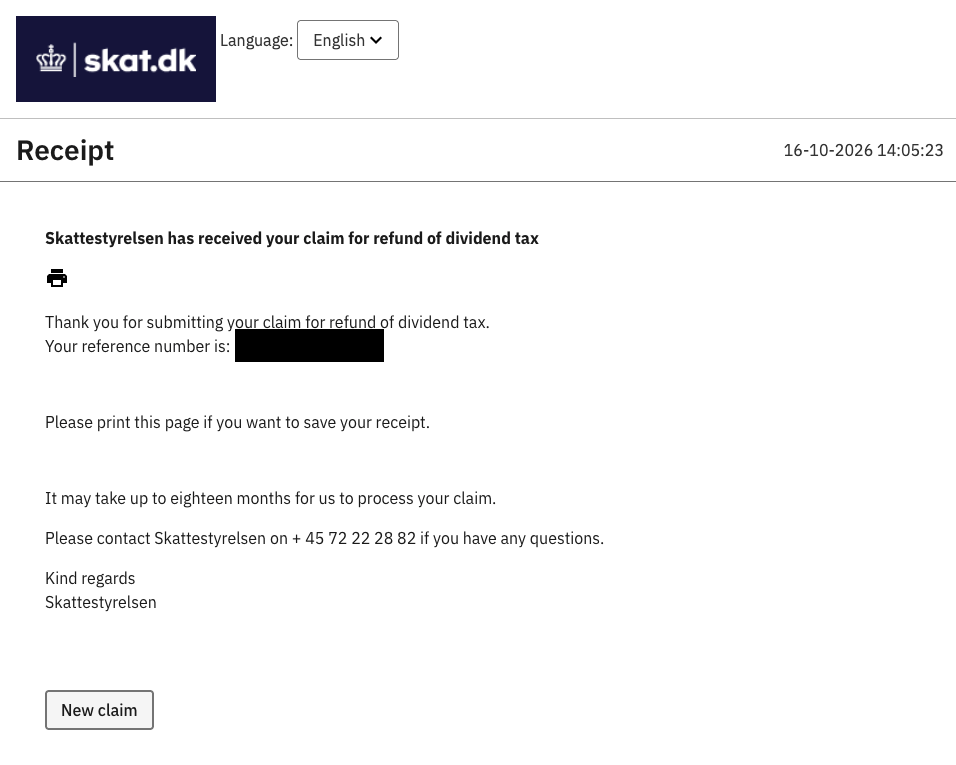
Die gezeigte Bestätigungsseite trägt den Titel „Receipt“ und bestätigt den Eingang eines Erstattungsantrags. Sie enthält eine Referenznummer und fordert dazu auf, die Seite auszudrucken, wenn man die Bestätigung speichern möchte. Nutzt dafür beispielsweise die Druckfunktion und „Als PDF sichern“.
Eine Eingangsbestätigung ist noch keine Bewilligung. Sie sagt zunächst nur, dass der Antrag eingegangen ist. Mit „New claim“ lässt sich anschließend ein neuer Antrag beginnen; das ist kein Grund, denselben Antrag nochmals einzureichen.
Auf der vorliegenden Bestätigungsseite vom 16. Oktober 2026 steht eine mögliche Bearbeitungsdauer von bis zu 18 Monaten. Das ist der Hinweis in dieser Eingangsbestätigung und keine garantierte Frist für sämtliche Fälle. Die Behörde nennt auf ihrer Informationsseite außerdem eine gesetzliche Zinsvergütung bei einer Bearbeitungsdauer von mehr als sechs Monaten.
Welche Fristen gelten 2026?
Nach der aktuellen Behördeninformation gilt grundsätzlich eine Frist von fünf Jahren ab Einbehaltung der Steuer. Hintergrund ist ein Urteil vom Juni 2026. Zugleich verweist Skattestyrelsen auf mögliche abweichende DBA-Fristen. Bestimmte früher wegen der Dreijahresfrist abgelehnte Anträge werden automatisch wieder aufgegriffen.
Die offizielle Übersicht zum deutsch-dänischen DBA nennt in Artikel 46 Absatz 3 weiterhin vier Jahre nach Ablauf des Auszahlungsjahres:
| Dividendenjahr | Ende der vierjährigen DBA-Frist |
|---|---|
| 2022 | 31. Dezember 2026 |
| 2023 | 31. Dezember 2027 |
| 2024 | 31. Dezember 2028 |
| 2025 | 31. Dezember 2029 |
| 2026 | 31. Dezember 2030 |
Ich würde innerhalb dieser DBA-Frist einreichen. Bei älteren Ansprüchen sollte die Anwendbarkeit der allgemeinen Fünfjahresfrist konkret geklärt werden. Aus den veröffentlichten Hinweisen ergibt sich das Verhältnis beider Regeln nicht für jeden Altfall eindeutig. Einen möglichen Anspruch deshalb weder vorschnell abschreiben noch ungeprüft mit der längeren Frist planen.
Dänische Erstattung und deutsche Steuer trennen
Die deutsche Anrechnung ausländischer Steuer richtet sich nach § 32d EStG. Erstattungsfähige Steuer kann nicht einfach zusätzlich als endgültige ausländische Steuerbelastung behandelt werden.
Im dänischen Antrag geht es um die dänische Quellensteuer. Deutsche Kapitalertragsteuer, Solidaritätszuschlag oder Kirchensteuer gehören nicht in den Erstattungsbetrag. Prüft eure Brokerabrechnung und bewahrt den späteren Erstattungsbescheid für die deutsche Steuererklärung auf. Bei einem Auslandsbroker ist außerdem zu beachten, welche deutschen Angaben ihr selbst erklären müsst.
Fazit
Der Onlineantrag ohne MitID ist Schritt für Schritt nachvollziehbar. Die eigentliche Vorbereitung steckt in den Unterlagen und in einigen Details, die man leicht übersieht: die vollständige ISIN, das richtige Beschlussdatum und die Trennung von Bruttodividende, dänischer Steuer und deutscher Besteuerung.
Im Beispiel ergeben sich aus 557 DKK Bruttodividende 66,84 DKK mögliche Erstattung. Ob sich der Aufwand für euch lohnt, hängt von euren Ausschüttungen und den verfügbaren Nachweisen ab. Einmal ordentlich vorbereitet, lässt sich die Ablage auch für spätere Anträge weiterverwenden.
Weitere Anleitungen findet ihr hier: Norwegen und Schweden.
Cashflow Mosaic Newsletter

Kostenloser Newsletter
Für alle, die neugierig sind, was im Vormonat bei mir in Sachen Cashflow und Investments los gewesen ist, gibt es meinen kostenlosen Cashflow Mosaic Newsletter. Als Abonnenten erfahrt ihr von neuen Blogbeiträgen und bekommt am Monatsanfang, sobald ich alles getrackt habe, Einblicke in meine Einnahmen, Käufe und Verkäufe sowie die Themen, die als Nächstes anstehen.
Hier seht ihr ein Beispiel des Newsletters.
Special Offers
CapTrader + aktien Magazin von TraderFox

Bei meinem Hauptbroker CapTrader gibt es für Neukunden eine coole Aktion. Diese erhalten bei Registrierung über meinen Link* nämlich das aktien Magazin von TraderFox im Gegenwert von 348€ für 12 Monate kostenlos (s. Teilnahmebedingungen)!
SeekingAlpha Premium

Seit Jahren nutze ich Seeking Alpha Premium. Dort habe ich meine gesamten Depotwerte eingepflegt und erhalte dazu Nachrichten, Analysen, Earnings Transcripts (auch als Audio verfügbar) uvm. Seeking Alpha ist zudem ein sehr mächtiger Aktienscreener.
Mit meinem Link* erhaltet ihr Seeking Alpha Premium als neuer Nutzer einen $30 Rabatt auf das Jahresabo! Ihr könnt das Ganze auch erst einmal für 7 Tage kostenlos testen.
Infos zu Aktien, P2P uvm. auf Social Media
In eigener Sache möchte ich noch erwähnen, dass ich auf Instagram (investdiversified) und auch X (kaph1016) immer wieder über meine Investments und meinen Cashflow Content teile. Auf Facebook bin ich ebenfalls mit einer Seite vertreten. Weiterhin gibt es auch ein paar Einblicke, wie ich in anderen Bereichen investiert bin. Folgt mir doch einfach!
*Einige Links in meinen Beiträgen sind Affiliate- bzw. Referral-Links. Das bedeutet, ich erhalte einen kleinen Obolus. Für jeden, der diese Links nutzt, entstehen aber keinerlei Kosten oder andere Nachteile. Im Gegenteil, meistens gibt es einen Startbonus oder Cashback. Sofern es möglich ist, verwende ich auch nur die Angebote, bei denen es auch etwas für euch gibt. Wenn ihr diese Links also nutzt, unterstützt ihr meinen Blog und dafür sage ich schon mal im Voraus Danke!